自己資金が少なくても開業?不足分を埋める順番

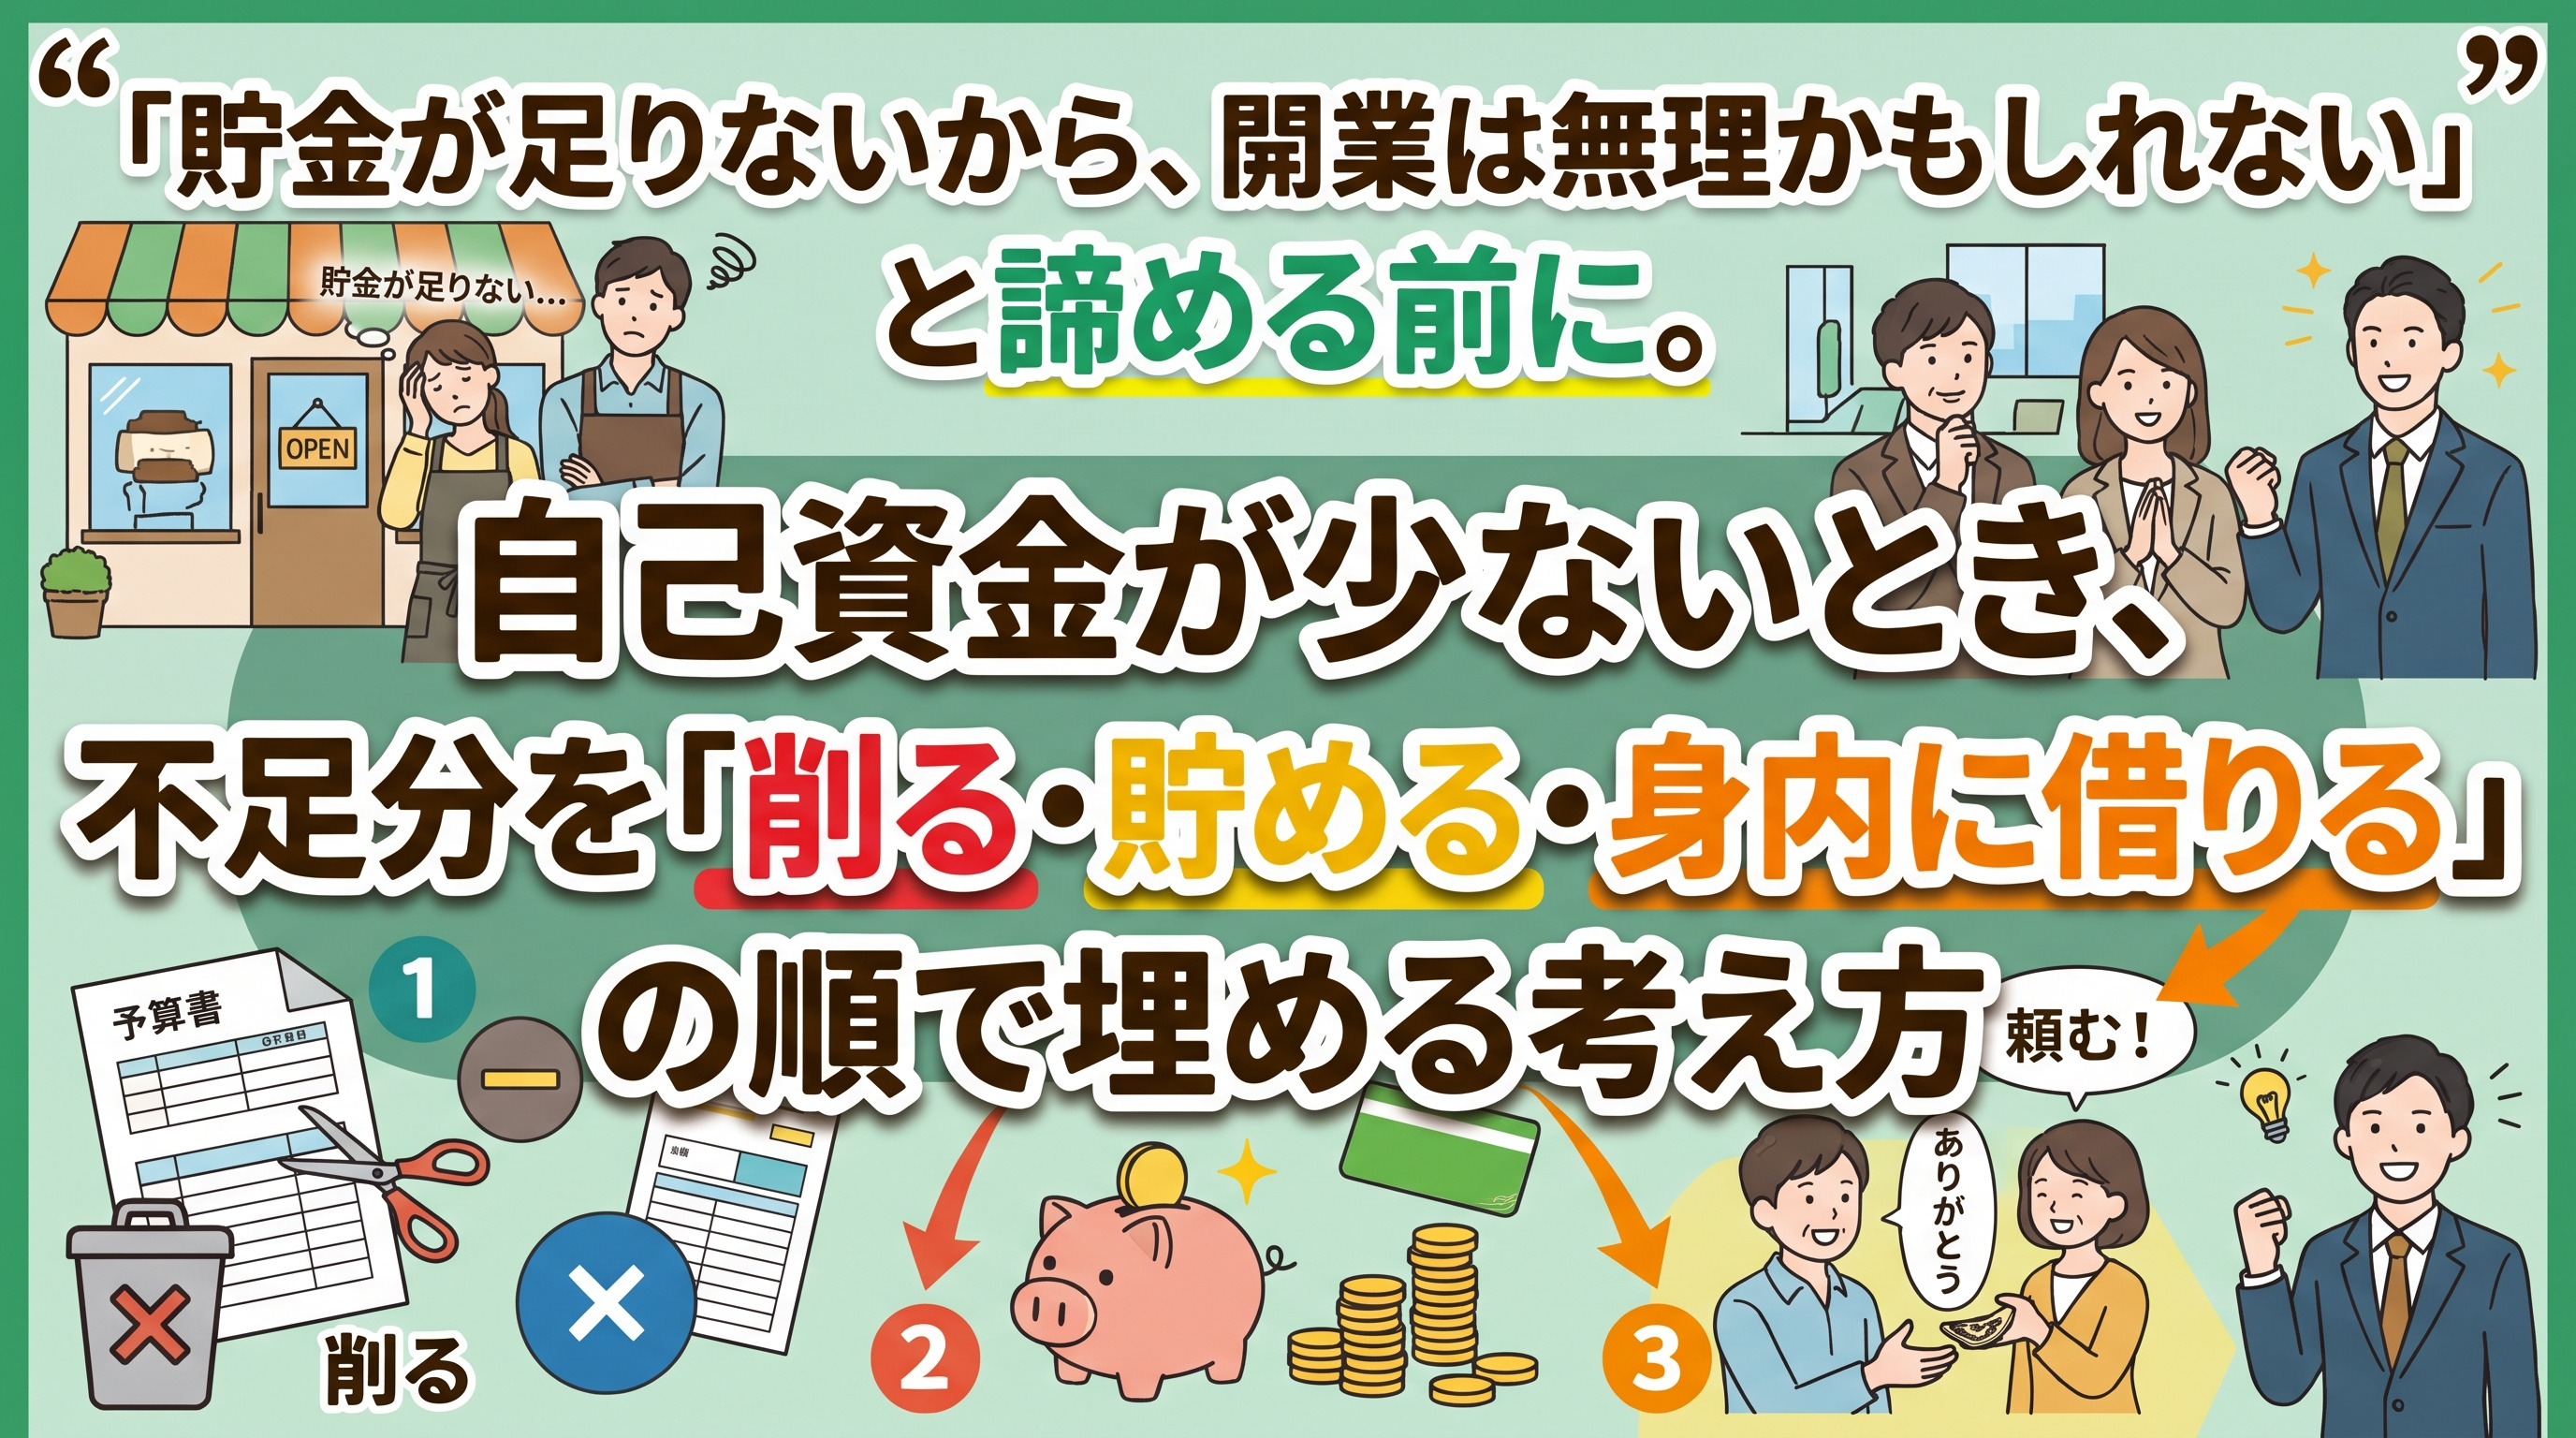
自己資金が少ないときは、借入を増やす前に、①必要なお金を減らす、②貯める時間を取る、③身内に借りる、の順で不足分を埋められないか試すのが基本です。「貯金が足りないから、もう無理かもしれない」と感じる会社員の方も、足し算と引き算で不足分を見える形にすれば、次の一手が決まります。会社員から食堂を始めるAさん(架空)の例で見ていきます。
前回:制度融資の回(記事の公開後にリンクを追記します)
全体の見取り図:公庫の創業計画書、数字が苦手でも書ける順番
「自己資金ゼロでも借りられる?」公式で確認できたこと・できなかったこと
先に正直にお伝えします。公庫の公式ページでは、自己資金が「何割以上」必要か、という数字を私は確認できませんでした。二次情報では、「以前は創業資金の10分の1以上が要件だったが、現在は要件がない」とする解説(みずほ銀行の解説ページなど)がある一方、古い記載が残っているページもあり、情報にばらつきがあります。
ここで大事なのは、「要件がない」と「審査で見られない」は別の話ということです。私が公庫の窓口で聞いた話では、公庫が本人について見る点は自己資金・経験・社会的信用の3つです。自己資金が少ないなら、残りの2つで補えるかを考えます。最新の条件は、公庫の窓口か事業資金相談ダイヤル(0120-154-505、公庫の案内による)で必ず確認してください。
不足分を埋める3つの順番
必要なお金を減らす
貯める時間を取る
身内に借りる
借入を増やすのは最後です。借りる額が増えると、毎月の返済が増え、利益から返せなくなるからです。
順番1:必要なお金を減らす
Aさんの必要な資金は1,040万円、自己資金は340万円でした。340÷1,040で、自己資金は全体の約3分の1です。ここで、自己資金が200万円しかなかったとしましょう(架空)。
- 借りたい額:1,040−200=840万円(これまでの700万円より140万円多い)
そこで、まず必要なお金のほうを見直します。たとえばAさんが、内外装を30万円、什器・備品を20万円見直せたとします(説明用の仮の数字です)。
- 必要な資金:1,040−30−20=990万円
居抜きかスケルトンかで内装の費用が大きく変わることは、飲食店「居抜き」と「スケルトン」費用相場を徹底比較で見ました。見積もりの読み方は、【2026年最新】大阪の飲食店開業ガイド|初期費用と物件探し方も参考になります。
順番2:貯める時間を取る
開店を遅らせて貯める方法です。たとえば月5万円を8か月貯めると、5×8=40万円増えます(架空の例)。
- 自己資金:200+40=240万円
物件を先に押さえてしまうと、家賃が毎月かかります。貯めるなら、物件を申し込む前です。
順番3:身内に借りる
親や兄弟などから借りる方法です。お金の出どころは、借入として第7欄「お借入の状況」にも書くのが基本の考え方です(「お借入の状況」の書き方!住宅ローンは隠さず書く)。贈与か借入か、いつ・どう渡すかによって、公庫での扱いが変わる可能性があります。通帳の記録が残る形にし、窓口で扱いを確認してください。
ここでは身内から50万円借りられたとします(架空)。
| 項目 | 金額 | 計算・メモ |
|---|---|---|
| 必要な資金(見直し後) | 990万円 | 1,040−30−20 |
| 自己資金 | 240万円 | 200+40(貯めた分) |
| 身内からの借入 | 50万円 | 借入として第7欄にも記入 |
| 公庫からの借入 | 700万円 | 990−240−50 |
| 調達の合計 | 990万円 | 240+50+700(必要な資金と一致) |
公庫から借りる額は、これまでと同じ700万円に収まりました。今回の数字は、自己資金が少ない場合の考え方を見るための架空の例で、Aさんの基本の数字(売上190万円、必要な資金1,040万円、自己資金340万円)は変わりません。
契約の日のお金に注意
店舗を借りる時に最初に出るお金|保証金・礼金・仲介手数料で見たとおり、契約の日に動くお金(保証金など)は、公庫の入金を待てないことがあります。公庫の入金は、押印済みの契約書の写しなどを出したあとになるのが一般的です(最新は窓口で確認)。契約の日のお金は、先に手元の自己資金か、身内からの借入で出せるかを確かめておきます。
他の方法も、メリットと注意点をセットで
- 設備のリース:まとまった現金は減りますが、毎月の支払いが増え、総額は高くなることがあります。
- 補助金:支払われる時期や条件は制度ごとに違い、開業の支払いに間に合わないことがあります。応募前に必ず公募要領で確認してください。
- 制度融資:公庫以外の選択肢です(前回の記事の内容)。
自己資金が少ない人のチェックリスト
- ☐ 必要な資金を、運転資金とそれ以外に分けて書き出した
- ☐ 運転資金は削らず、それ以外で減らせる項目を探した
- ☐ 自己資金を、通帳で説明できる(コツコツ貯めた記録がある)
- ☐ 貯めるなら、物件を申し込む前に期間を決めた
- ☐ 身内から借りる場合、金額と返し方を書面にした
- ☐ 契約の日のお金は、公庫の入金を待たずに出せる
今日のワーク
- 自分の自己資金を、通帳で確認して書き出す(Aさんは340万円、今回の仮の例は200万円)
- 必要な資金から、運転資金を除いた項目の中で「見直せそうなもの」を2つ書く
- 毎月いくら貯められるかを書き、「貯める月数×金額」を計算する
- 身内から借りられる額があれば、金額と返し方をメモする
次回予告
次回は、物件の内見で必ず見るポイント(ガス・電気の容量、給排水、グリストラップ)を見ていきます。
ここまでで書けるようになった欄
| 項目 | 状況 |
|---|---|
| 全体の見取り図、売上、利益、家賃、資金 | 第1〜5回でできた |
| 契約・内装・許可・消防・従業員・集客 | 第6〜11回で順番がつかめた |
| 第1欄 創業の動機、第2欄 略歴、第7欄 借入 | 第12〜14回で書けるようになった |
| 業態と席数、運転資金の検算、融資の流れ | 第15〜17回でできた |
| 第5欄 取引先・取引関係等、制度融資 | 第18〜19回でできた |
| 第8欄 調達方法(自己資金が少ないとき) | 今回、考え方を整理できた |
計画づくり・物件探しのご相談はこちら
大阪で飲食店の開業をご検討中の方、居抜き・スケルトンの貸店舗をお探しの方は、株式会社不動産スペースまでお気軽にお問い合わせください。「自己資金が少ないが、どの物件なら計画が成り立つか」「資金計画の数字を見てほしい」といったご相談にも対応します。物件を探す前の資金計画やエリア選びの段階からのご相談も承っております。
TEL:06-6195-8209
よくある質問
Q. 自己資金ゼロでも、飲食店は開業できますか?
A. 公庫の公式ページでは割合の要件を確認できませんでした。ただ、自己資金は審査で見られる点の1つです。最新の条件は公庫の窓口で確認してください。
Q. 貯金が足りないとき、運転資金を減らして合わせてもいいですか?
A. おすすめしません。運転資金は、売上が伸びない月をしのぐお金です。減らすなら、内装や什器など、ほかの項目から探します。
Q. 親にお金を出してもらうのは、自己資金になりますか?
A. 贈与か借入か、渡し方で扱いが変わる可能性があります。通帳に記録が残る形にして、公庫の窓口で確認してください。
関連記事
- 公庫融資の流れ!面談で聞かれる質問と答え方
- 飲食店の運転資金は何か月分?売上5割でもつ月数で計算
- 開業資金は設備と運転の2つに分ける!Aさんは1,040万円
- 「お借入の状況」の書き方!住宅ローンは隠さず書く
参考
- 各種書式ダウンロード(国民生活事業)|日本政策金融公庫
- 創業予定の方|日本政策金融公庫
- 新規開業・スタートアップ支援資金(中小企業経営力強化関連)|日本政策金融公庫
- 創業時の融資の解説(二次情報)|みずほ銀行
※Aさんの数字は説明用の架空の例です。今回の「自己資金200万円」「貯金月5万円」「身内の借入50万円」「見直し50万円」も仮の数字で、相場や基準ではありません。融資の条件・自己資金の扱い・補助金の内容は変更されることがあり、最新情報は日本政策金融公庫の窓口・公式ページでご確認ください。融資が必ず受けられるわけではありません。