「お借入の状況」の書き方!住宅ローンは隠さず書く

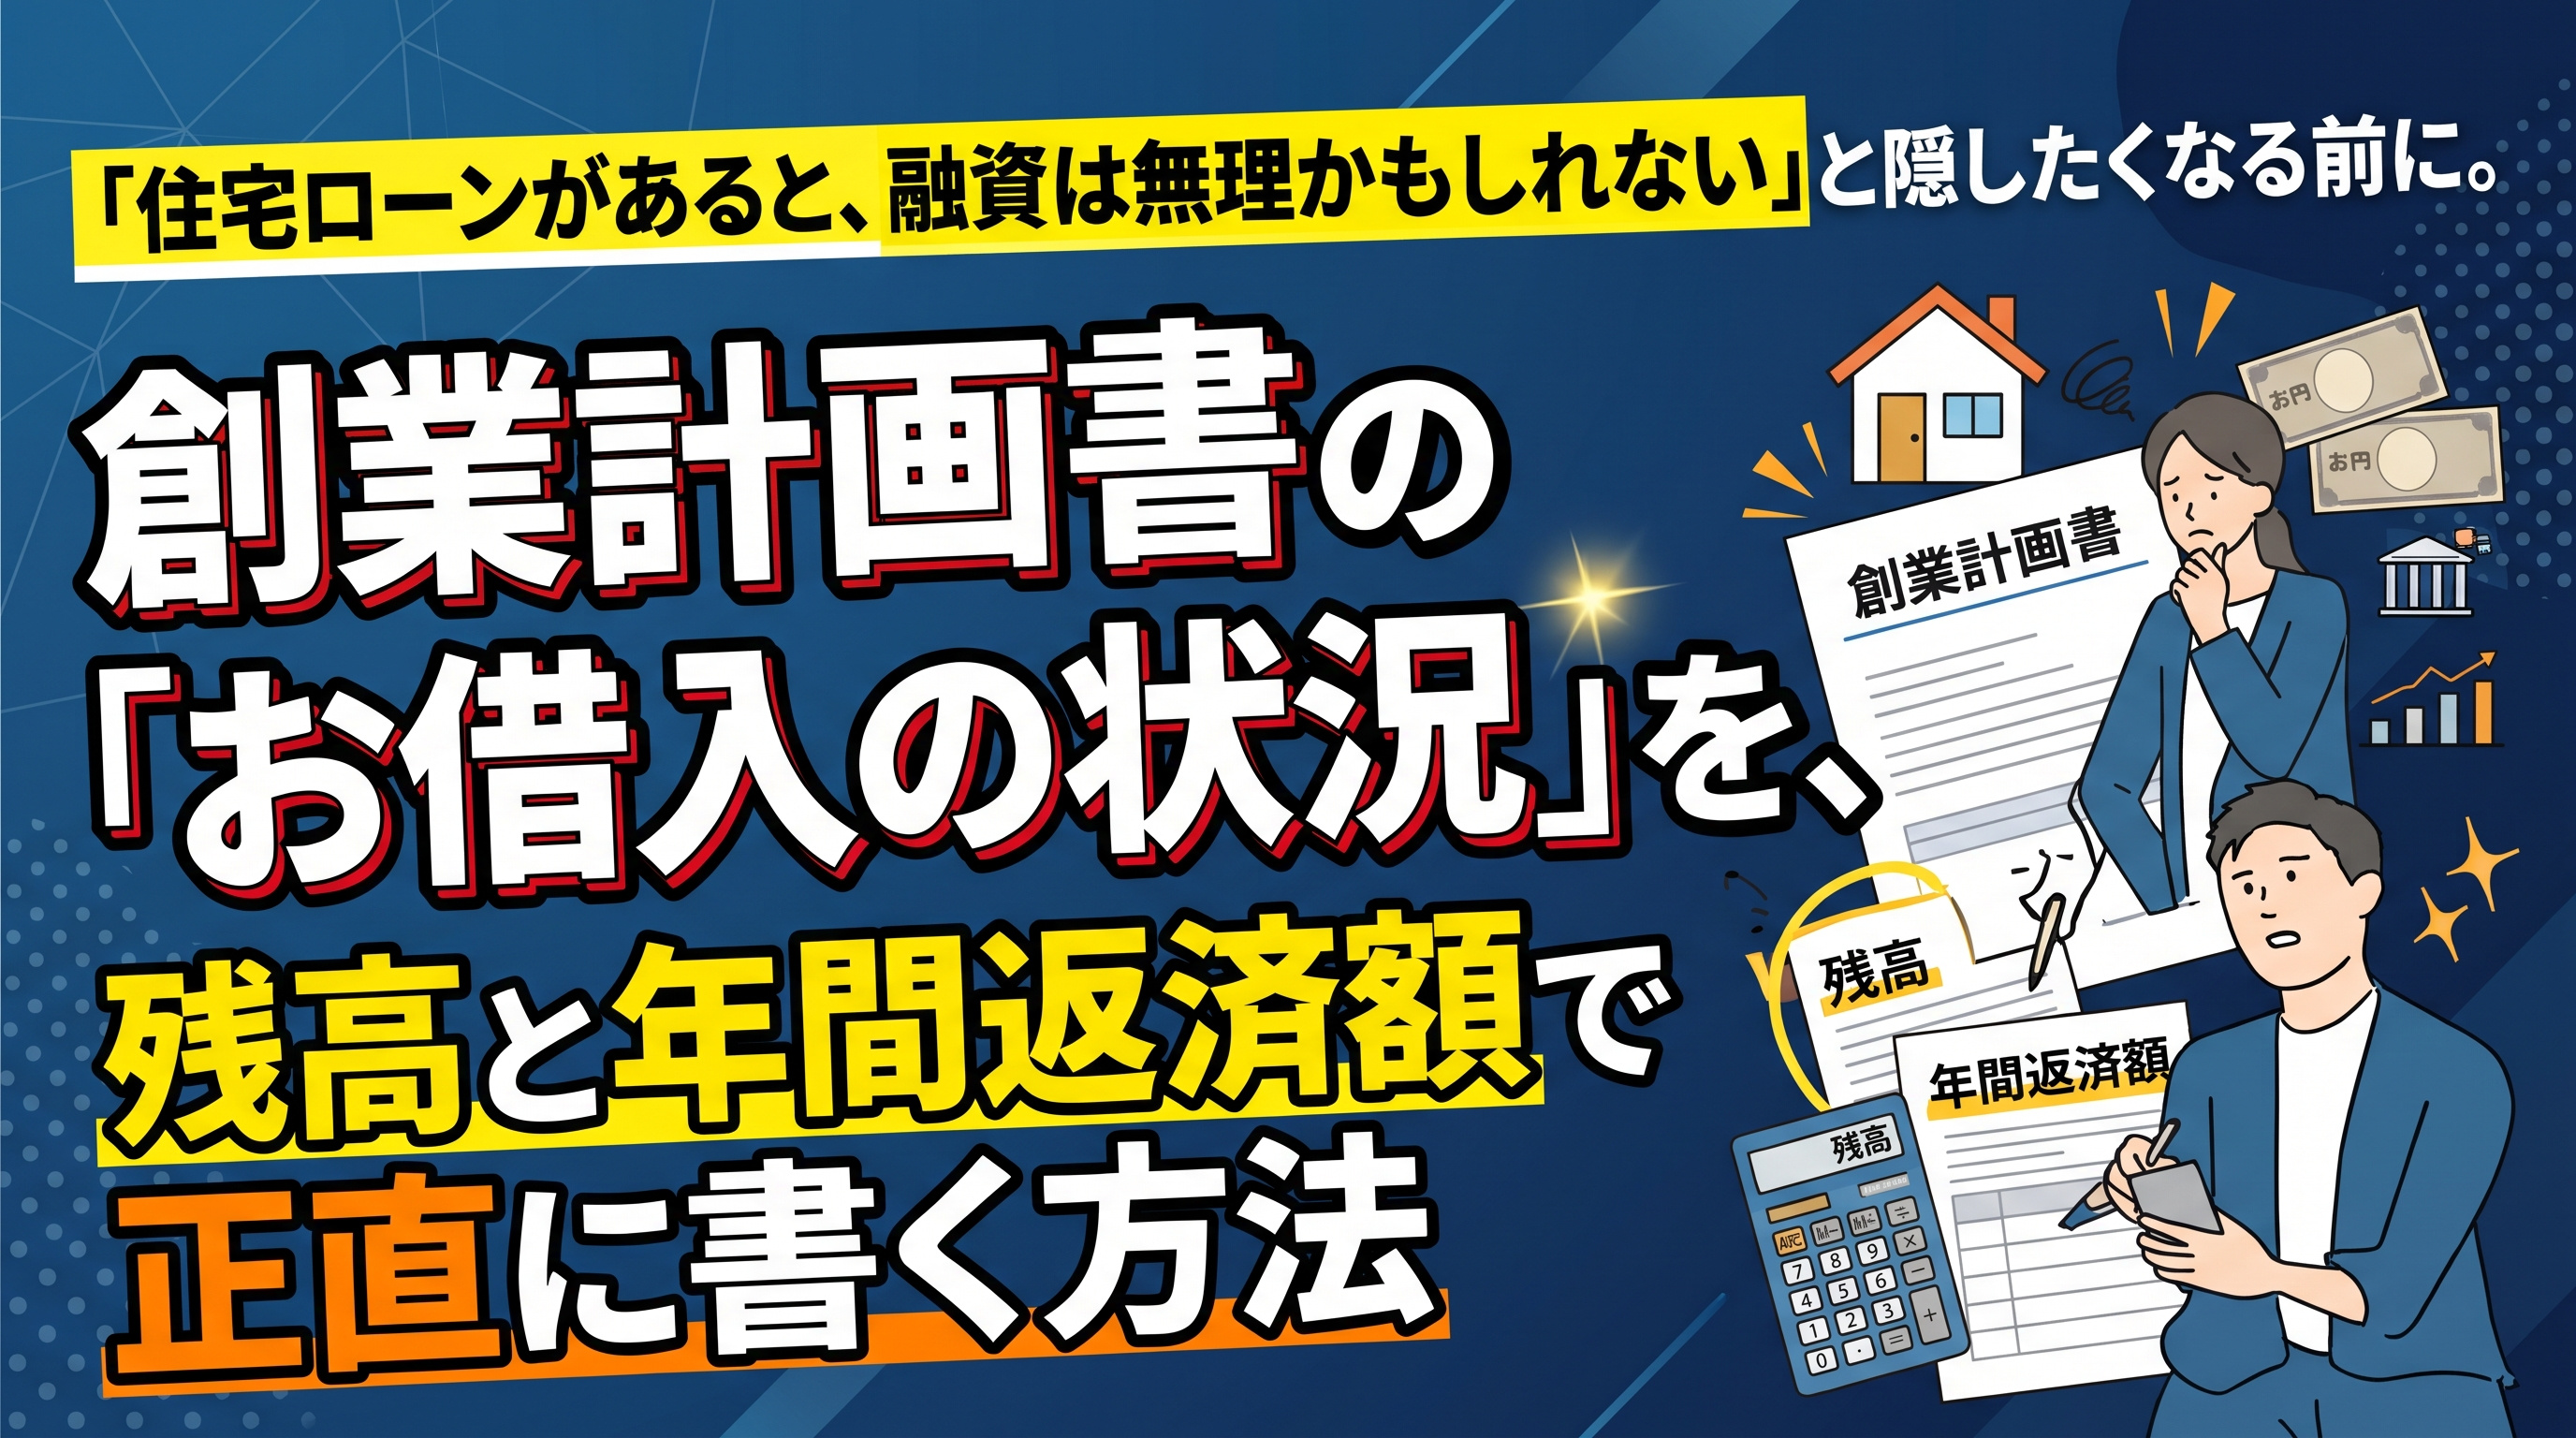
「住宅ローンも車のローンも残っている。正直に書いたら、それだけで融資を断られるのでは」。会社員から飲食店を始める方が、創業計画書の第7欄で手が止まる理由です。結論から言うと、「お借入の状況」の欄は、借入があることを責める欄ではなく、今の返済の負担を事実のまま見せる欄です。この記事では、会社員から食堂を始めるAさん(架空)の例で、借入を「借入先・残高・年間の返済額」に分けて書き出す手順を見ていきます。公庫の様式での位置づけは、日本政策金融公庫「各種書式ダウンロード(国民生活事業)」で確認できます。
この講座の位置づけ:創業計画書の第7欄「お借入の状況」を書く回です(第14回)。開業までの流れでいうと、物件探しや契約の前、計画書を作る段階の作業です。第1欄(動機)、第2欄(略歴)に続き、「この人は今、どんなお金の状況で始めるのか」を伝える部分です。
前回は「経営者の略歴」の書き方!前職を飲食店の強みに言い換えるでした。全体の見取り図は公庫の創業計画書、数字が苦手でも書ける順番です。
全体の流れ
借入を全部書き出す
残高と年間返済額に分ける
毎月の返済を数える
他の欄とつなげて確かめる
①まず、今ある借入を全部書き出す
書き出す対象は、住宅ローン、自動車ローン、教育ローン、カードのリボ払いや分割払い、キャッシングなどです。「これは小さいから」と省かず、いったん全部紙に出します。書類に載せるかどうかの判断は、書き出したあとで行います。
公庫の様式と飲食店(洋風居酒屋)を含む記入例は、公庫の各種書式ダウンロード(国民生活事業)で見られます。記入例の文章や数字は、ここには転載しません。実際の様式と書き方は、必ず公庫のページでご確認ください。
私が確認できた範囲では、公庫の書式ページに、この欄の書き方そのものの説明は載っていませんでした。そのため、この記事の整理は「公庫の説明」ではなく、記事側の考え方です。住宅ローンをどこまで書くかなどの細かい扱いは、公庫の窓口でご確認ください。
②「借入先・残高・年間の返済額」に分ける(Aさんの場合)
借入を書くときは、「いくら借りたか」ではなく、「いま、いくら残っているか」と「1年間にいくら返すか」で整理します。残高は通帳や返済予定表、年間の返済額は「毎月の返済額×12か月」で出せます。
Aさん(架空)には、次の借入があるとします。説明用の例です。
| 借入先(架空) | お使いみち | 残高 | 毎月の返済 | 年間の返済額(毎月×12) |
|---|---|---|---|---|
| 住宅ローン | 自宅の購入 | 1,800万円 | 8万円 | 96万円 |
| 自動車ローン | 車の購入 | 60万円 | 2万円 | 24万円 |
| 合計 | 1,860万円 | 10万円 | 120万円 |
計算は足し算と掛け算だけです。残高は1,800万円+60万円=1,860万円、毎月の返済は8万円+2万円=10万円、年間は10万円×12か月=120万円です。
(Aさんの借入は、説明用の架空の例です。業界の標準ではありません。前回までの数字、売上190万円・必要な資金1,040万円・利益33万円は変えていません)
書くときの3つの決まり
- 日付をそろえる。残高は「いつ時点か」を決めて、全部同じ日にそろえます。
- 数字は書類で確かめる。記憶ではなく、返済予定表や通帳の記録を見て書きます。
- 分からないものは、分からないまま放置しない。銀行やカード会社に問い合わせれば、残高は教えてもらえます。
③毎月の返済は「生活費の一部」として数える
ここがいちばん大切です。Aさんの利益は月33万円です。この33万円から、公庫から借りる700万円の返済と、ご自身の生活費が出ます。一方、住宅ローンなどの毎月10万円の返済も、Aさんの生活の中から出ていくお金です。
つまり、新しく借りる分の返済だけを考えるのではなく、「今の返済+これから借りる分の返済」を合わせて、無理がないかを見る必要があります。新しい借入の返済額の出し方は、第17回で扱います。ここでは、毎月の既存の返済額(Aさんは10万円)を、はっきり言える状態にすることが目標です。
公庫の窓口で聞いた「本人について確認される3つの視点」
当社が公庫の担当の方に聞いたところ、申込む本人について「自己資金」「経験」「社会的信用」の3つの視点が確認されるとのことでした。そして、このうち1つが足りなくても、残りの2つで補えれば問題ないという説明でした(当社が窓口で確認した内容です。支店や時期、案件によって変わる可能性があるため、ご自身の案件は必ず公庫の窓口でご確認ください)。
| 見られる点 | 計画書のどの欄と関係するか | 今回の回との関係 |
|---|---|---|
| 自己資金 | 第8欄(必要な資金と調達方法) | 第5回で学んだ |
| 経験 | 第2欄(経営者の略歴等) | 第13回で学んだ |
| 社会的信用 | 第7欄(お借入の状況)など | 今回の回 |
(欄との対応は、記事側の整理です。公庫が欄ごとに見る点を定めているわけではありません)
「社会的信用」は、借入の返済を約束どおり続けてきたか、という点と関わると私は考えています。借入があること自体より、借入と返済の状況を、自分の口で正確に説明できることが大切です。数字を隠したり、ごまかしたりすると、面談でのやりとりがちぐはぐになり、かえって信用を落とします。
借入は、マイナスばかりとは限りません。私の過去のお客様に、教育資金を公庫から借りて、滞りなく返済を続けている方がいました。返済額だけを見ると負担に思えますが、その方は「返済の実績」として見てもらえたそうです。ただし、返済額と返済期間のバランスは大切で、無理のない返済かどうかは見られます。あくまで私が見聞きした一つの事例で、案件によって変わります。
なお、融資が受けられるかどうかは、借入の有無だけでなく、事業計画などを含めた公庫の審査によります。
④他の欄とつなげて確かめる
| 見比べる先 | 確かめること |
|---|---|
| 第8欄「必要な資金と調達方法」 | 自己資金340万円は、既存の借入に頼って作ったお金ではないか。借入で集めたお金は、自己資金とは別に書く必要がないか(取り扱いは窓口で確認) |
| 第9欄「事業の見通し」 | 利益33万円から、既存の返済と生活費を出しても、無理がないか |
| 第2欄「経営者の略歴」 | 住宅ローンなどの借入の状況を、略歴と矛盾なく説明できるか |
「自己資金に含めてよいお金かどうか」は、通帳の動きなどを含めて確認される場合があります。借りたお金を自己資金として見せようとしないほうが安全だと、私は考えます。扱いは時期や案件で変わるため、公庫の窓口で確認してください。
大阪では、住宅ローンを抱えたまま、会社員を続けながら準備を進める方も多いと感じます。準備の時期が長くなるほど、毎月の返済額と残高は変わります。書類を出す直前の数字で、もう一度そろえ直してください。
今日のワーク
- 住宅ローン、自動車ローン、カードの分割払いなど、今ある借入を全部書き出す
- それぞれについて、借入先・残高・毎月の返済額を書き、年間の返済額(毎月×12)を出す
- 毎月の返済の合計を出し、「利益から払う新しい返済」とは別に把握しておく
- 3つの視点(自己資金・経験・社会的信用)のうち、いまの自分が強い点と弱い点を紙に書く
- ☐ 借入を全部書き出した
- ☐ 残高の日付をそろえ、書類で確かめた
- ☐ 年間の返済額と、毎月の返済の合計を出した
- ☐ 隠さずに自分の口で説明できる状態にした
次回予告
次回は、第3欄にもどり、「業態とコンセプト」です。客単価と回転数から、席数を逆算する考え方を見ていきます。
ここまでで書けるようになった項目
| 項目 | 状況 |
|---|---|
| 全体の見取り図 | 第1回でわかった |
| 売上高(月) | 第2回で掛け算で作れるようになった |
| 売上原価・経費・利益(月) | 第3回で引き算で出せるようになった |
| 家賃の上限と、物件探しの3条件 | 第4回で決められるようになった |
| 必要な資金(設備・運転)と調達方法の考え方 | 第5回で足し算で組み立てられるようになった |
| 契約のときに動くお金 | 第6回で5種類に分けて数えられるようになった |
| 内装費の見積書の読み方 | 第7回で項目に分けて比べられるようになった |
| 営業許可の流れ(事前相談→申請→検査) | 第8回で順番と時期がつかめた |
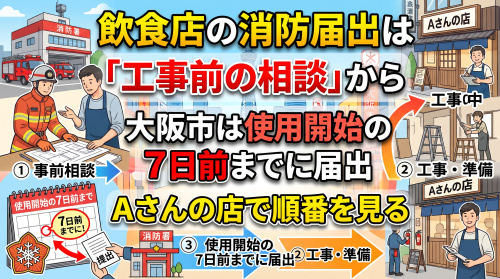
| 消防署への届出(相談→使用開始届) | 第9回で順番と時期がつかめた |
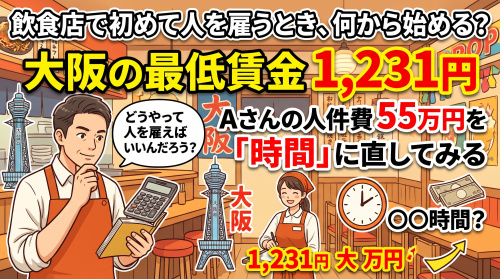
| 従業員の欄と、人件費の「時間」への直し方 | 第10回で考え方がつかめた |
| 販売ターゲット・販売戦略と、集客の時期 | 第11回で考え方がつかめた |
| 創業の動機(第1欄) | 第12回で3つの問いで書けるようになった |
| 経営者の略歴等(第2欄) | 第13回で事実の書き出しと言い換えで書けるようになった |
| お借入の状況(第7欄) | 今回、残高と年間返済額で書けるようになった |
| 業態・コンセプトなど | これから順に学ぶ |
計画づくり・物件探しのご相談はこちら
大阪で飲食店の開業をご検討中の方、居抜き・スケルトンの貸店舗をお探しの方は、株式会社不動産スペースまでお気軽にお問い合わせください。「今ある借入を踏まえて、家賃の上限をどう置くか相談したい」「計画書の数字を持って、物件の条件を整理したい」「創業計画書を作る前の資金計画から相談したい」といったご相談にも対応します。物件を探す前の資金計画やエリア選びの段階からのご相談も承っております。
TEL:06-6195-8209
よくある質問
Q. 住宅ローンが残っていると、公庫の融資は受けられませんか?
A. 借入の有無だけで決まるものではなく、審査は公庫が行います。返済状況を事実のまま正確に書くことが大切です。
Q. 「ローンの残りがいくらか、もう分からない」場合はどうすれば?
A. 返済予定表や通帳を確認し、銀行やカード会社に問い合わせれば残高を教えてもらえます。
Q. 小さなカードの分割払いは書かなくてもいいですか?
A. 書く範囲は、公庫の窓口で確認するのが確実です。自己判断で省かず、まず全部書き出してから相談してください。
関連記事
- 「経営者の略歴」の書き方!前職を飲食店の強みに言い換える
- 開業資金は設備と運転の2つに分ける!Aさんは1,040万円
- 公庫の創業計画書、数字が苦手でも書ける順番
- 【2026年最新】大阪の飲食店開業ガイド|初期費用と物件探し方
参考
- 各種書式ダウンロード(国民生活事業)|日本政策金融公庫
- 創業計画書セルフチェックリスト(2023年版)|日本政策金融公庫
- 第1回 創業計画書 はじめの一歩|START 政策金融公庫の創業支援
- 【2026年最新】大阪の飲食店開業ガイド|初期費用と物件探し方|店舗市場
※Aさんの数字・借入は説明用の架空の例です。公庫の様式、記入例、相談窓口、融資の条件は変更されることがあり、最新情報は公庫のページでご確認ください。