制度融資と公庫の違い!大阪で創業する人の使い分け

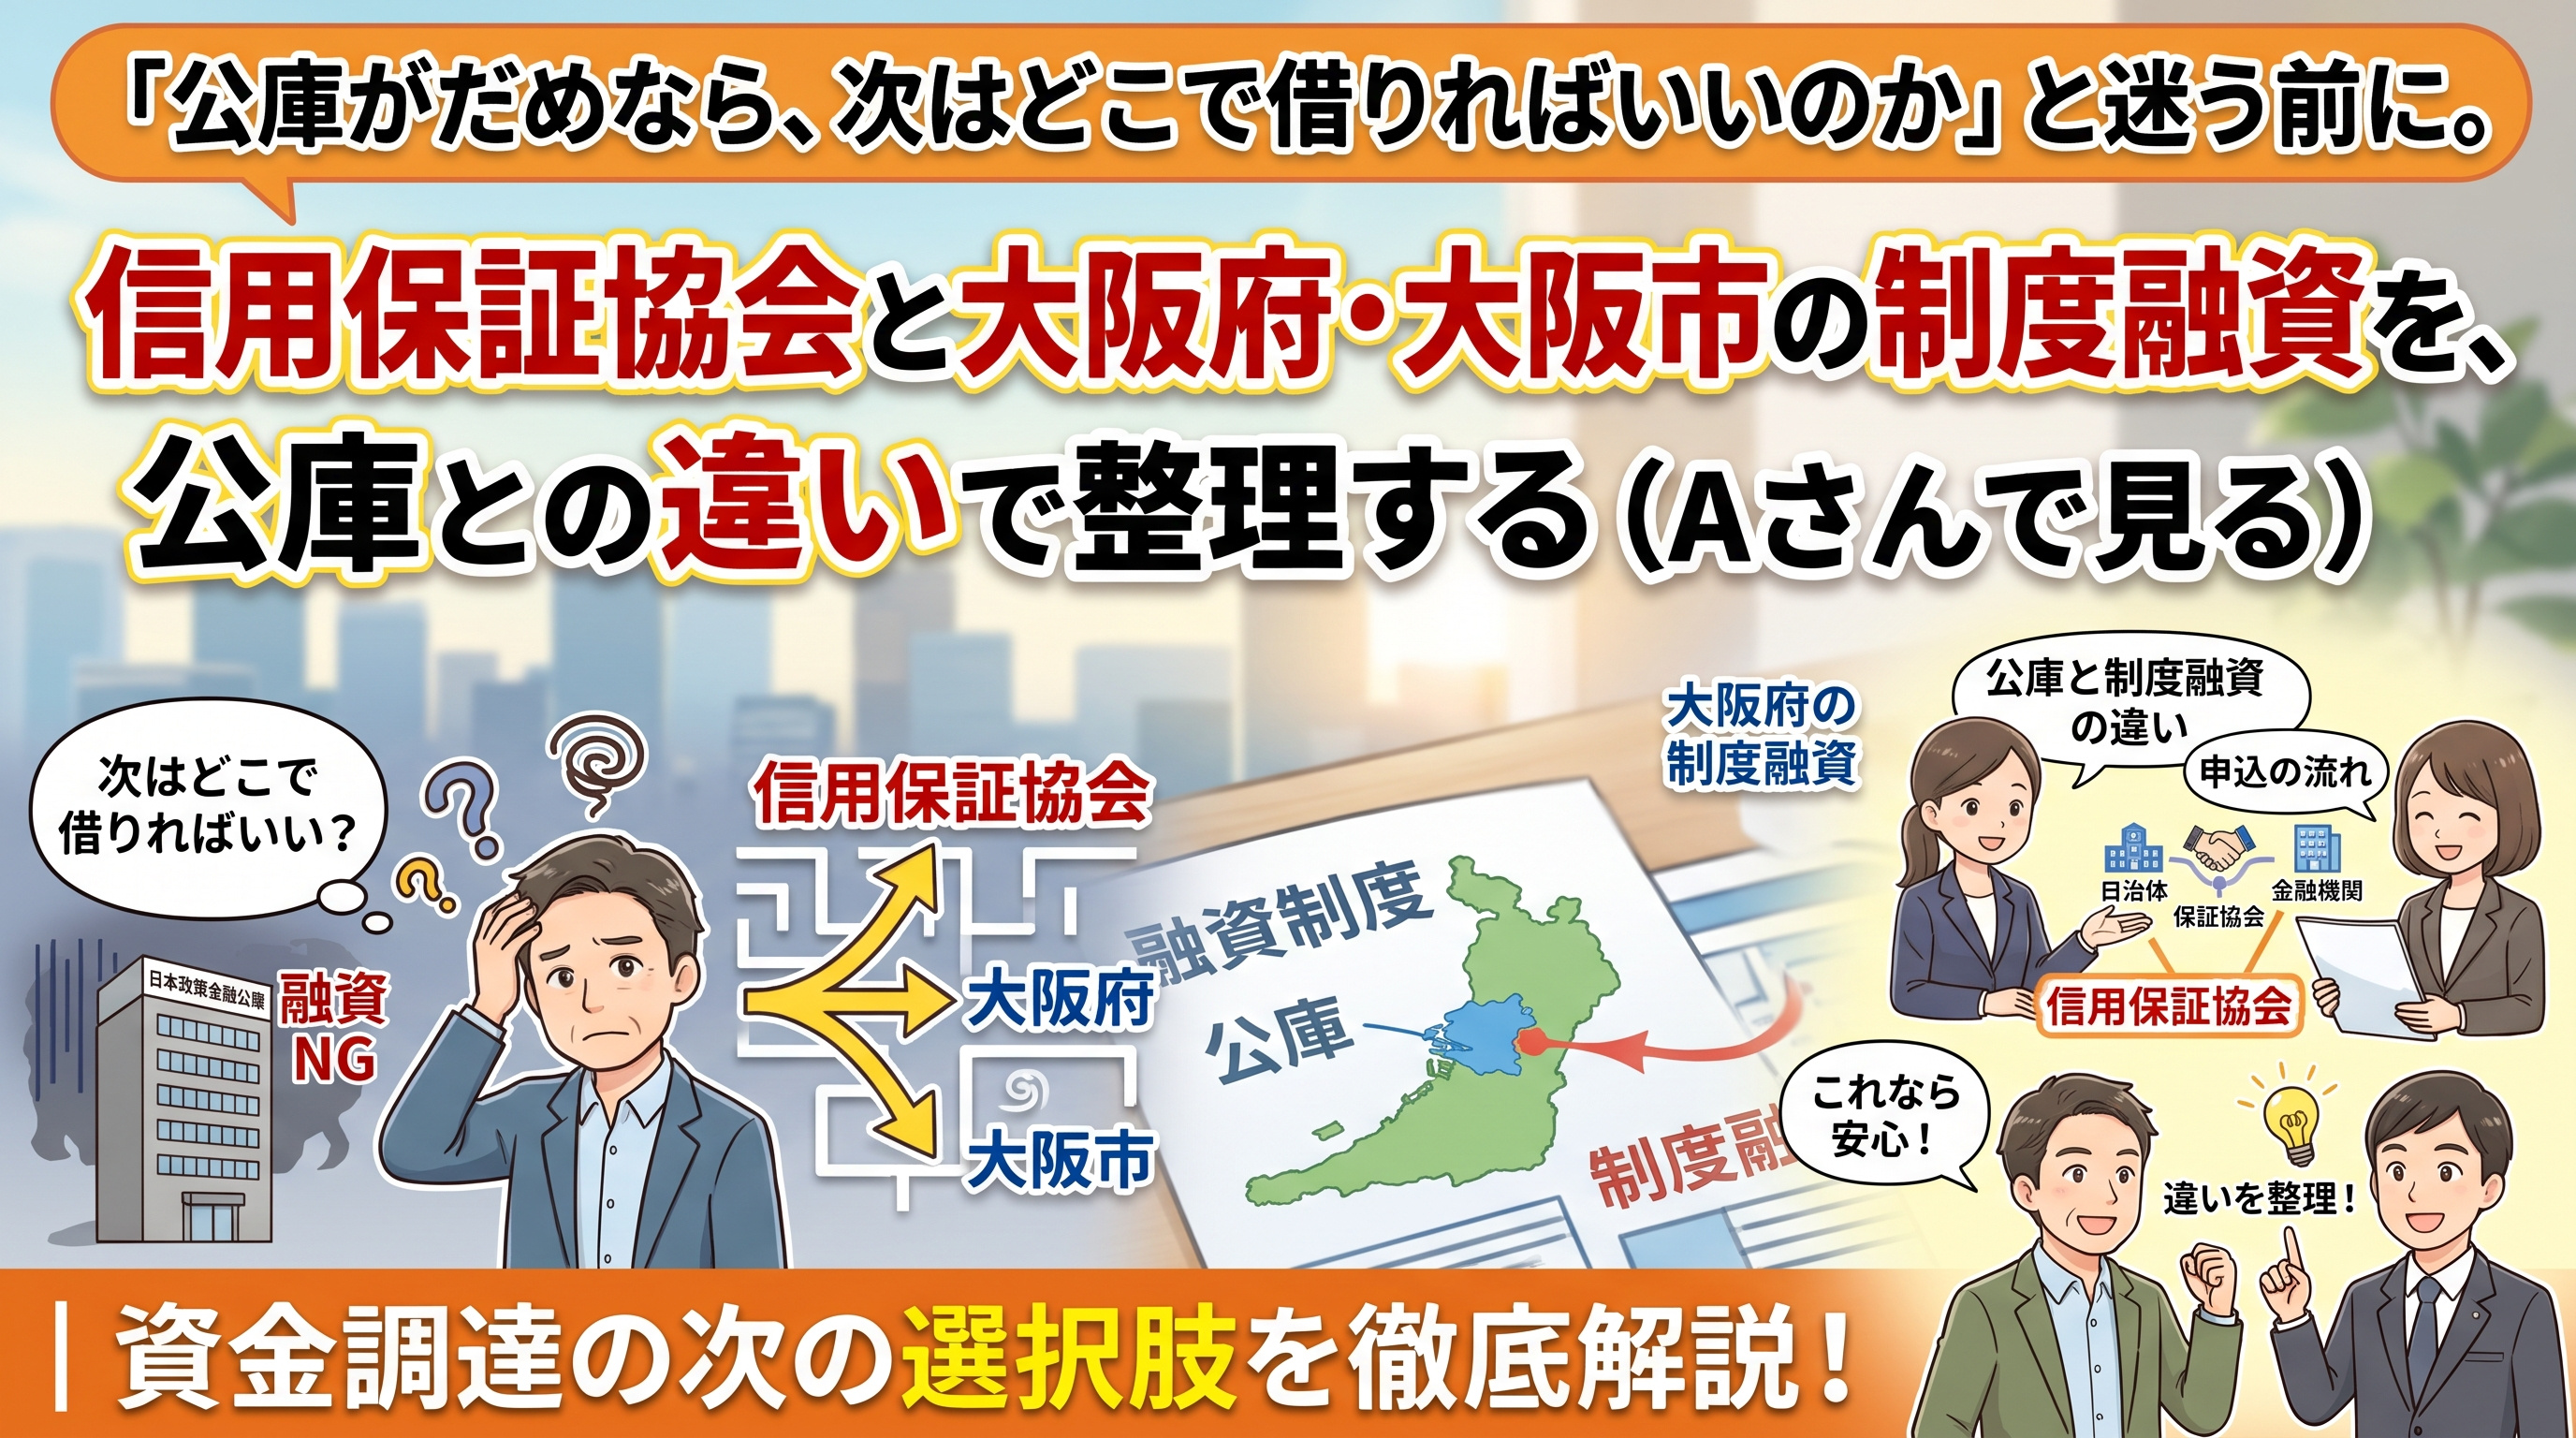
制度融資は、自治体・金融機関・信用保証協会の3者で支える借入です。借りる相手は銀行や信用金庫で、審査には信用保証協会も関わります。公庫は「国のお金を直接借りる」仕組み、制度融資は「金融機関から借りるのを、保証協会が後ろから支える」仕組みです。「公庫に断られたら終わりかもしれない」と不安な会社員の方も、別の道があることを知っておくと、計画づくりに余裕が出ます。会社員から食堂を始めるAさん(架空)の例で見ていきます。
前回:公庫融資の流れ!面談で聞かれる質問と答え方
全体の見取り図:公庫の創業計画書、数字が苦手でも書ける順番
制度融資とは?公庫との「お金の流れ」の違い
制度融資とは、都道府県や市が、金融機関や信用保証協会と協力して用意している融資の仕組みです。大阪府のページでも、制度融資の利用には金融機関と大阪信用保証協会の審査があり、結果によっては利用できないことがあると案内されています(大阪府)。
信用保証協会とは、借りる人が返せなくなったときに、金融機関へ代わりに返す約束(保証)をする公的な団体です。保証があるので、金融機関は貸しやすくなります。その代わり、借りる人は利息のほかに「信用保証料」を払うのが一般的です。保証料の率は制度や審査で変わるため、金額は取扱金融機関や保証協会で確認してください。
| 比べるところ | 日本政策金融公庫 | 制度融資(信用保証付き) |
|---|---|---|
| 借りる相手 | 公庫(国の金融機関) | 銀行・信用金庫などの取扱金融機関 |
| 審査に関わる先 | 公庫 | 金融機関と信用保証協会 |
| 追加で払うお金 | 公庫の条件による(最新は公庫で確認) | 利息のほかに信用保証料 |
| 相談の入口 | 公庫の窓口・事業資金相談ダイヤル | 取扱金融機関、大阪信用保証協会、自治体の窓口 |
| 条件の確認先 | 公庫の最新ページ | 大阪府・大阪市の制度融資の案内、金融機関 |
金利・限度額・返済期間は、制度や時期で変わります。この記事では数字を載せません。必ず最新の案内で確認してください。
大阪の創業者向けの制度は?
大阪府の制度融資のページには、創業時、または創業から5年未満の方向けの「開業・スタートアップ応援資金」が載っています。申込窓口は、府の金融課、大阪信用保証協会、府内の市町村(大阪市を除く)、取扱金融機関です(大阪府、ページ更新2026年10月28日)。
また、大阪府のページには、2026年9月24日付で「大阪府中小企業者向け制度融資における融資利率の引上げ」の案内が出ています。金利の条件は動いているため、古い記事や知人の話をそのまま当てはめないようにしてください。
公庫と制度融資、どう使い分ける?
計画書をつくる
公庫の窓口で相談
制度融資も相談
金融機関・保証協会の審査
公庫と制度融資は、どちらか一方しか申し込めないわけではありません。ただし、同じ目的で同時に申し込む場合の扱いは、窓口で確認が必要です。「自己資金が少なく、別の道も探したい」というときに役立つのが、どこに相談すれば別の選択肢が分かるかを先に知っておくことです。
Aさんの場合(架空)
Aさんの資金は、これまでの回と変わりません。
- 必要な資金の合計:1,040万円
- 自己資金:340万円
- 借入の予定:700万円(1,040−340)
この700万円を、①全額公庫、②公庫と制度融資の組み合わせ、③制度融資を軸、のどれにするかは、審査の結果と条件を見て決めます。制度融資を使うと信用保証料が加わります。保証料の金額はAさんの1,040万円に入っていないため、運転資金の中の細かい出費として別に見ておく必要があります(金額は金融機関で確認)。
契約金に融資を充てられない点は、制度融資でも要確認
店舗を借りるとき最初に出ていくお金で見たとおり、契約の日に必要なお金は、融資の入金を待てないことがあります。大阪市の制度融資の資料には、設備資金では設備の着手を確認するという趣旨の記載があるとの情報もありました(検索結果の要約。原文は未確認)。いつ入金されるか、何を確認されるかは、必ず金融機関に聞いて、契約日・工事日と並べて表にしておきます。
融資を考えるときのチェックリスト
- ☐ 創業計画書の数字(売上・利益・必要な資金)が、一枚の表でそろっている
- ☐ 自己資金を、通帳で説明できる
- ☐ 公庫と、取引予定の金融機関の両方に、相談の予約を入れた
- ☐ 大阪市内か府内かで、使える制度の窓口を確認した
- ☐ 信用保証料を含めた「実際に払う総額」を、窓口で聞いた
- ☐ 入金される日と、契約日・工事の支払日を並べた
今日のワーク
- 自分の必要な資金の合計と、自己資金、借りたい額を書き出す(Aさんは1,040、340、700)
- 取引予定の金融機関(またはよく使う銀行)に電話し、「創業者向けの制度融資を使えるか」を1つ聞く
- 公庫の窓口か事業資金相談ダイヤルでも、同じ質問をする
- 聞いた内容を「金利・保証料・入金の時期」の3つの欄に書き込む
次回予告
次回は、第8欄の調達のうち、自己資金が少ないときにどう考えるかを見ていきます。
ここまでで書けるようになった欄
| 項目 | 状況 |
|---|---|
| 全体の見取り図、売上、利益、家賃、資金 | 第1〜5回でできた |
| 契約・内装・許可・消防・従業員・集客 | 第6〜11回で順番がつかめた |
| 第1欄 創業の動機、第2欄 略歴、第7欄 借入 | 第12〜14回で書けるようになった |
| 業態と席数、運転資金の検算、融資の流れ | 第15〜17回でできた |
| 第5欄 取引先・取引関係等 | 第18回でできた |
| 第8欄 調達方法(制度融資という選択肢) | 今回、整理できた |
計画づくり・物件探しのご相談はこちら
大阪で飲食店の開業をご検討中の方、居抜き・スケルトンの貸店舗をお探しの方は、株式会社不動産スペースまでお気軽にお問い合わせください。「資金計画の数字を見てほしい」「この物件で計画が成り立つか、数字を持って相談したい」といったご相談にも対応します。物件を探す前の資金計画やエリア選びの段階からのご相談も承っております。
TEL:06-6195-8209
よくある質問
Q. 公庫に断られたら、もう借りられませんか?
A. 制度融資など別の道もあります。ただし、審査で利用できない場合もあります。計画書の数字を見直したうえで、窓口で相談してください。
Q. 保証協会の保証があれば、必ず審査に通りますか?
A. 通るとは限りません。大阪府も、金融機関と大阪信用保証協会の審査があり、利用できない場合があると案内しています。
Q. 大阪市内で開業する場合も、大阪府の制度を使えますか?
A. 大阪府のページでは、市町村の窓口に「大阪市を除く」とあります。大阪市の案内か金融機関で、対象かどうかを確認してください。
関連記事
- 公庫融資の流れ!面談で聞かれる質問と答え方
- 飲食店の運転資金は何か月分?売上5割でもつ月数で計算
- 開業資金は設備と運転の2つに分ける!Aさんは1,040万円
- 店舗を借りる時に最初に出るお金|保証金・礼金・仲介手数料
参考
※Aさんの数字は説明用の架空の例です。制度融資の対象・金利・保証料・限度額は変更されることがあり、最新情報は大阪府・大阪市・大阪信用保証協会・取扱金融機関でご確認ください。融資が必ず受けられるわけではありません。