「閉店の税務」除却損と在庫処分・消費税の注意点

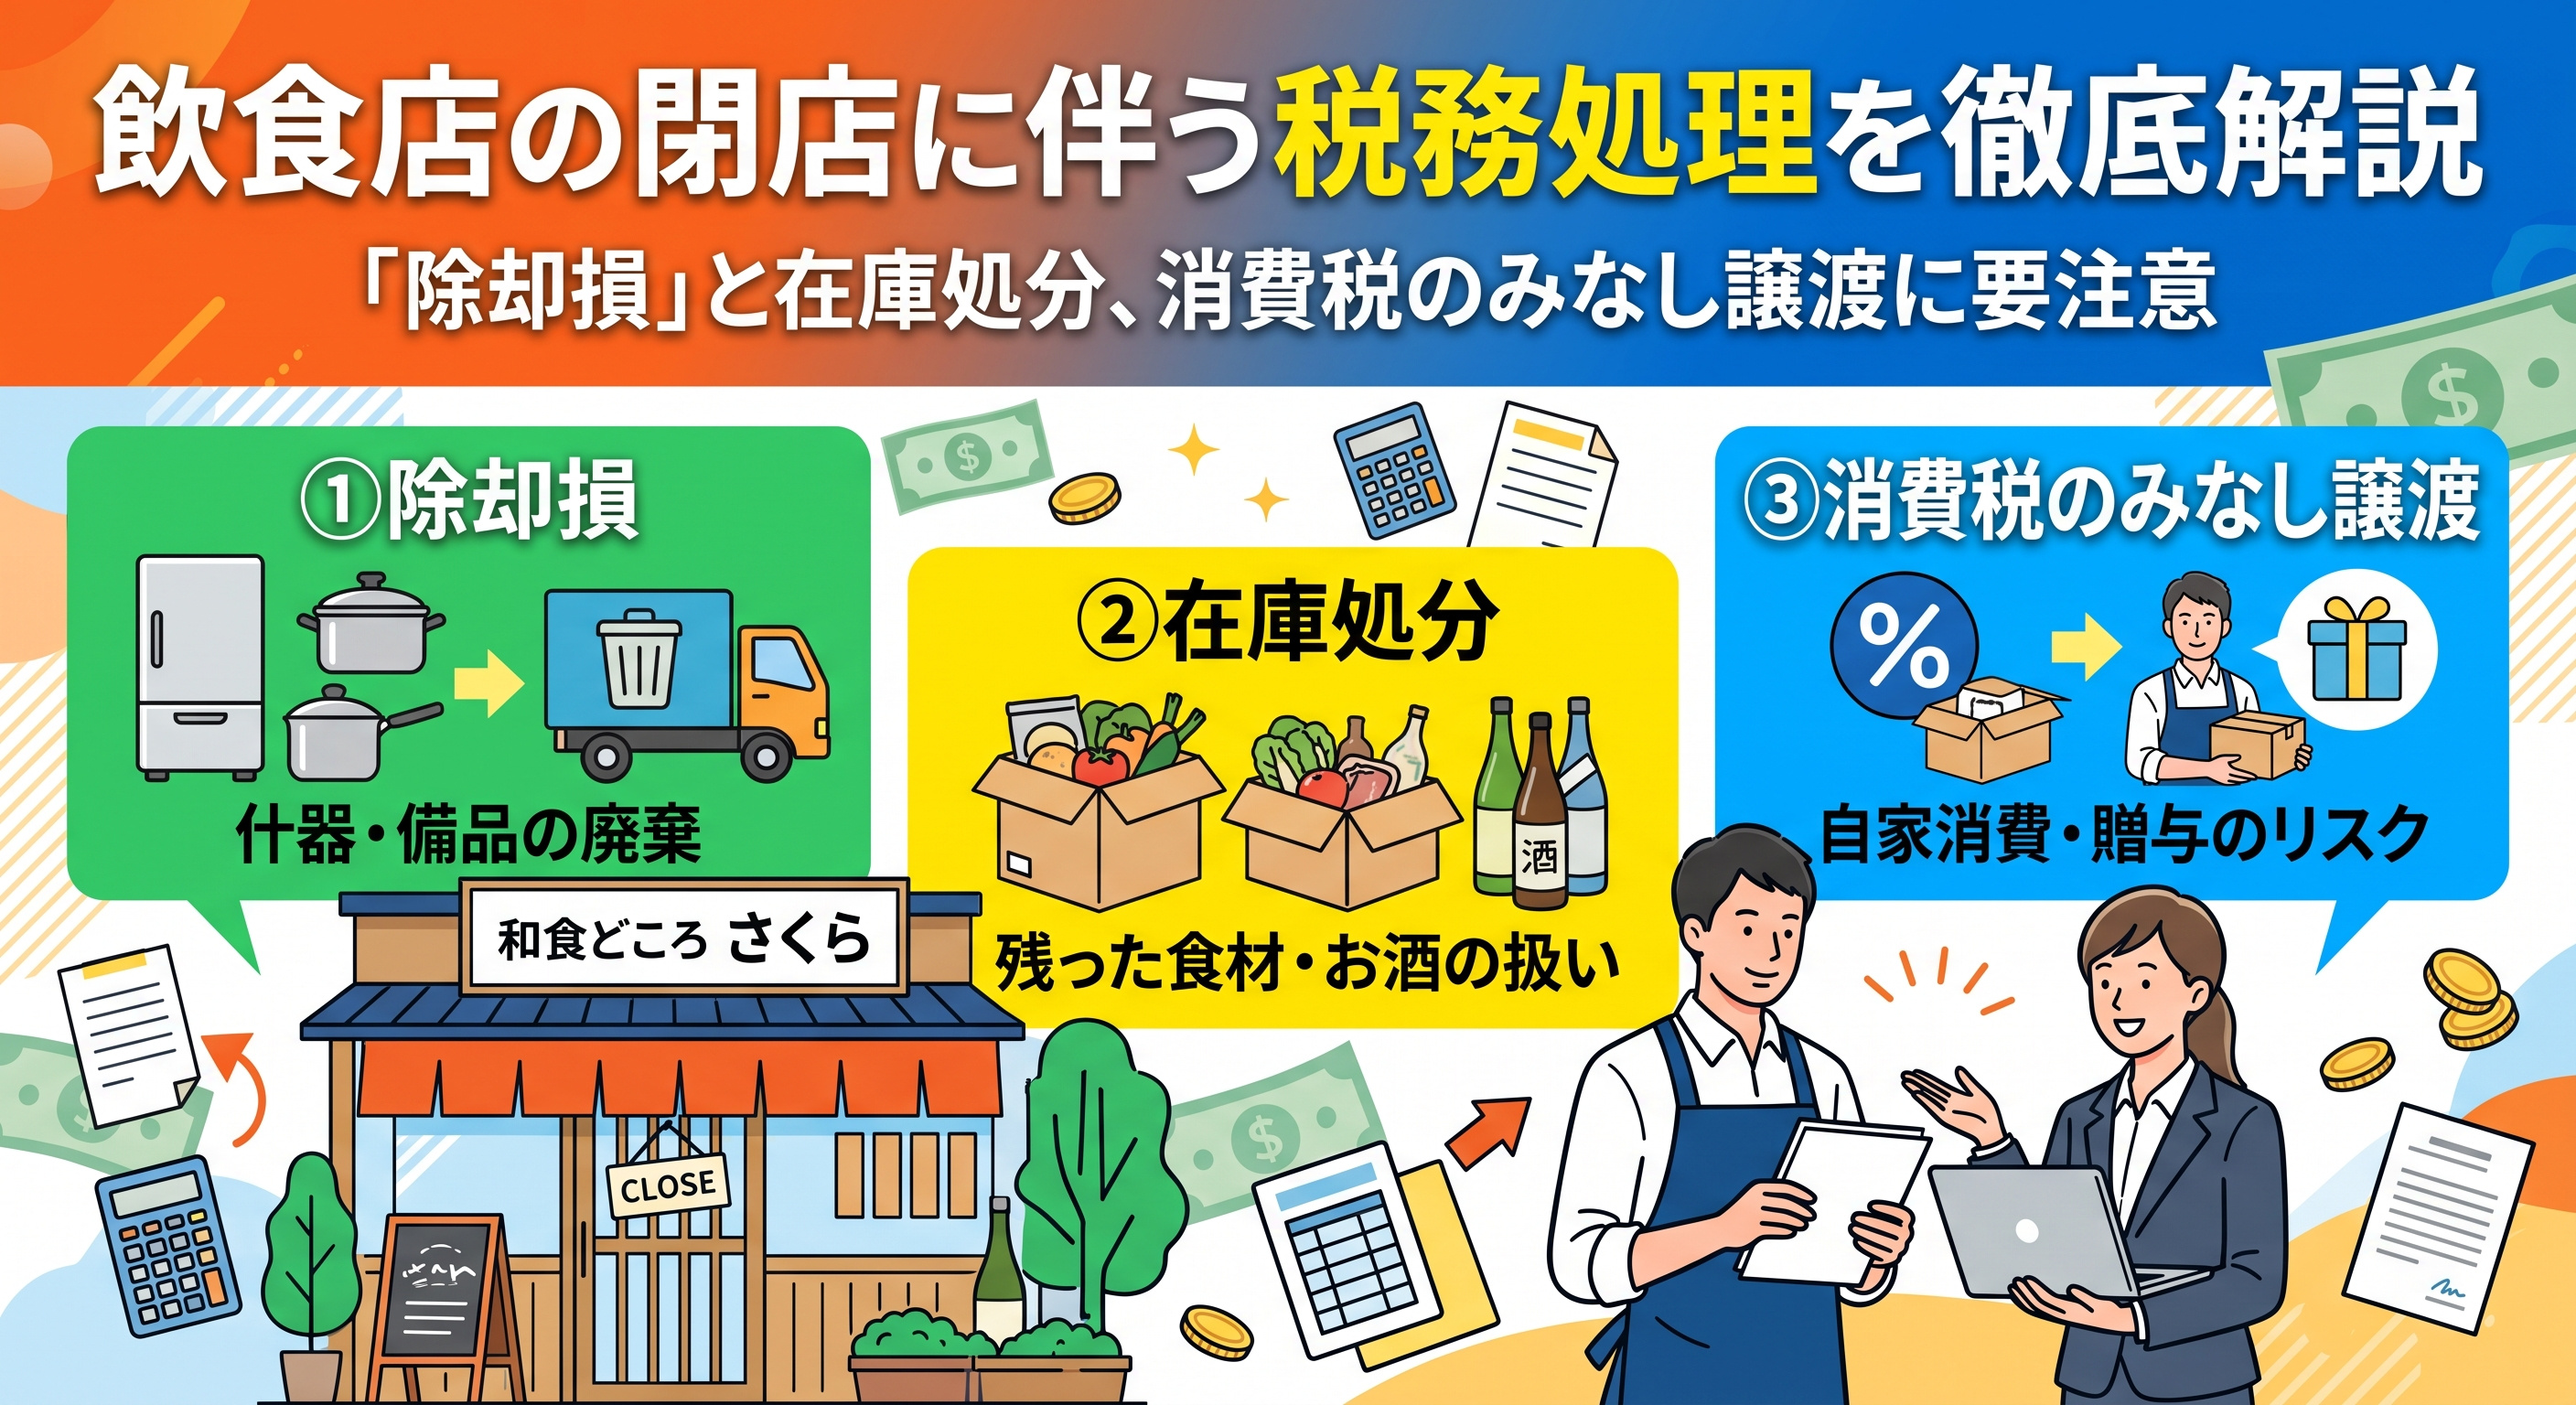
飲食店を閉めるとき、使わなくなった厨房機器や残った在庫は、正しく処理すれば税金の負担を軽くできます。「このまま損として泣き寝入りするしかないのかな」と感じるかもしれませんが、条件を満たせば設備は「除却損(じょきゃくそん)」として経費にでき、在庫も捨てるだけなら消費税はかかりません。一方で、資産を自宅用に残すと思わぬ形で消費税がかかることもあるため、閉店前に整理しておきたいポイントをまとめました。
「除却損」ってなに?使わなくなった設備を経費にする方法
除却とは、機械や什器などの固定資産を「もう使わない」と決めて、帳簿から取り除くことです。厨房機器や内装設備は、買ったときに一度に経費にはできず、何年かに分けて少しずつ経費にしていきます(これを減価償却といいます)。閉店の時点では、まだ経費にしきれていない金額(未償却残高)が残っていることがほとんどです。
実際に壊したり捨てたりしていなくても、「もう普通の方法で事業に使うことはない」とはっきりしていれば、未償却残高から処分見込額(スクラップとして売れる見込みの金額)を差し引いた金額を「除却損」として経費にできる、という考え方です。国税庁の法人税基本通達7-7-2で示されています。個人事業主の場合も、同じように使わなくなった設備の損失を必要経費に入れることができます。
在庫(棚卸資産)はどう処分する?
食材や飲み物などの在庫(棚卸資産といいます)は、閉店日までに次のような流れで処理していくのが一般的です。
売り切る
値引き販売する
従業員・知人に譲る
残れば廃棄する
賞味期限が近いものから見切り販売を進め、最後まで残った分は廃棄処分になります。廃棄するときは、いつ・何を・どれだけ捨てたかが分かるよう、写真や廃棄業者の証明書を残しておくと、あとで税務署に説明を求められても安心です。
消費税の注意点:捨てるのはセーフ、残すと課税されることも
ここは見落とされがちなポイントです。
- ☐ 在庫を捨てた(廃棄した)場合:消費税法基本通達5-2-13により、廃棄は「資産の譲渡」にあたらないため、消費税はかかりません。
- ☐ 在庫を値引きして売った場合:通常の売上と同じ扱いになり、消費税がかかります。
- ☐ 個人事業主が、事業を廃止した時点で在庫や設備を自宅用に残した(自家消費した)場合:国税庁のタックスアンサーNo.6603により、その時点の時価で「売った」ものとみなされ(みなし譲渡)、消費税の課税対象になります。時価は、その資産の未償却残高を使ってよいとされています。
「潰れる前に、せめて損を減らしたい」という気持ちで慌てて廃業届を出す前に、残す資産と処分する資産を分けて整理しておくと、あとから思わぬ消費税がかかるのを防げます。
法人と個人事業主、手続きの違い
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 設備の損失の扱い | 除却損として損金算入 | 資産損失として必要経費に算入 |
| 消費税の届出 | 異動届出書など | 事業廃止届出書の提出が必要 |
| 在庫・設備のみなし譲渡 | 清算手続きの中で処理 | 残った事業用資産は時価でみなし譲渡の対象になりうる |
※上記は一般的な考え方の整理です。実際の適用は個々の事情によって異なるため、必ず税理士にご確認ください。
手続きの流れ
資産・在庫の棚卸し
除却する設備を決定
在庫を売却・処分
除却損を計算
申告書・届出書を提出
閉店前の税務チェックリスト
- ☐ 未償却残高が残っている設備をリストアップした
- ☐ 処分見込額(スクラップ価値)を確認した
- ☐ 在庫の廃棄は証拠(写真・廃棄業者の証明書)を残す準備をした
- ☐ 自宅用に残す資産と処分する資産を分けた
- ☐ 事業廃止届出書など消費税の届出の提出先・期限を確認した
- ☐ 税理士に除却損・みなし譲渡の扱いを相談した
テナント探し・戦略的な閉店のご相談はこちら
新しい出店先をお探しの飲食店様も、計画的な移転・閉店・居抜き売却を検討されている飲食店様も、大阪市の店舗物件に精通した株式会社不動産スペースにお任せください。設備を除却するか居抜きで引き継ぐか迷った段階でのご相談もお受けしています。
☎ 06-6195-8209(営業時間10時〜18時・定休日なし)
よくある質問
Q. 厨房機器がまだ使えるのに捨てるのは、もったいない気がします…
A. 使える設備は居抜き譲渡で次のオーナーに引き継げば、除却損にせず造作譲渡代金として受け取れる場合があります。処分の前に譲渡先を探すのも一つの方法です。
Q. 在庫を捨てるとき、消費税はかかりますか?
A. 廃棄そのものは「資産の譲渡」にあたらないため、消費税はかかりません。ただし値引き販売や自家消費は課税対象になる場合があります。
Q. 除却損の計算は自分でもできますか?
A. 未償却残高の確認など専門的な判断が必要なため、顧問税理士、いなければ税務署や税理士会の相談窓口に確認することをおすすめします。
関連記事
- 飲食店の廃業、個人事業主が出す「3つの届出書」とは|店舗市場
- 法人飲食店の「解散・清算」完全ガイド|流れと費用|店舗市場
- 飲食店を閉めるとき、何から始める?失敗しない閉店準備の7ステップ|費用・手続きも解説|店舗市場