飲食店の廃業、個人事業主が出す「3つの届出書」とは

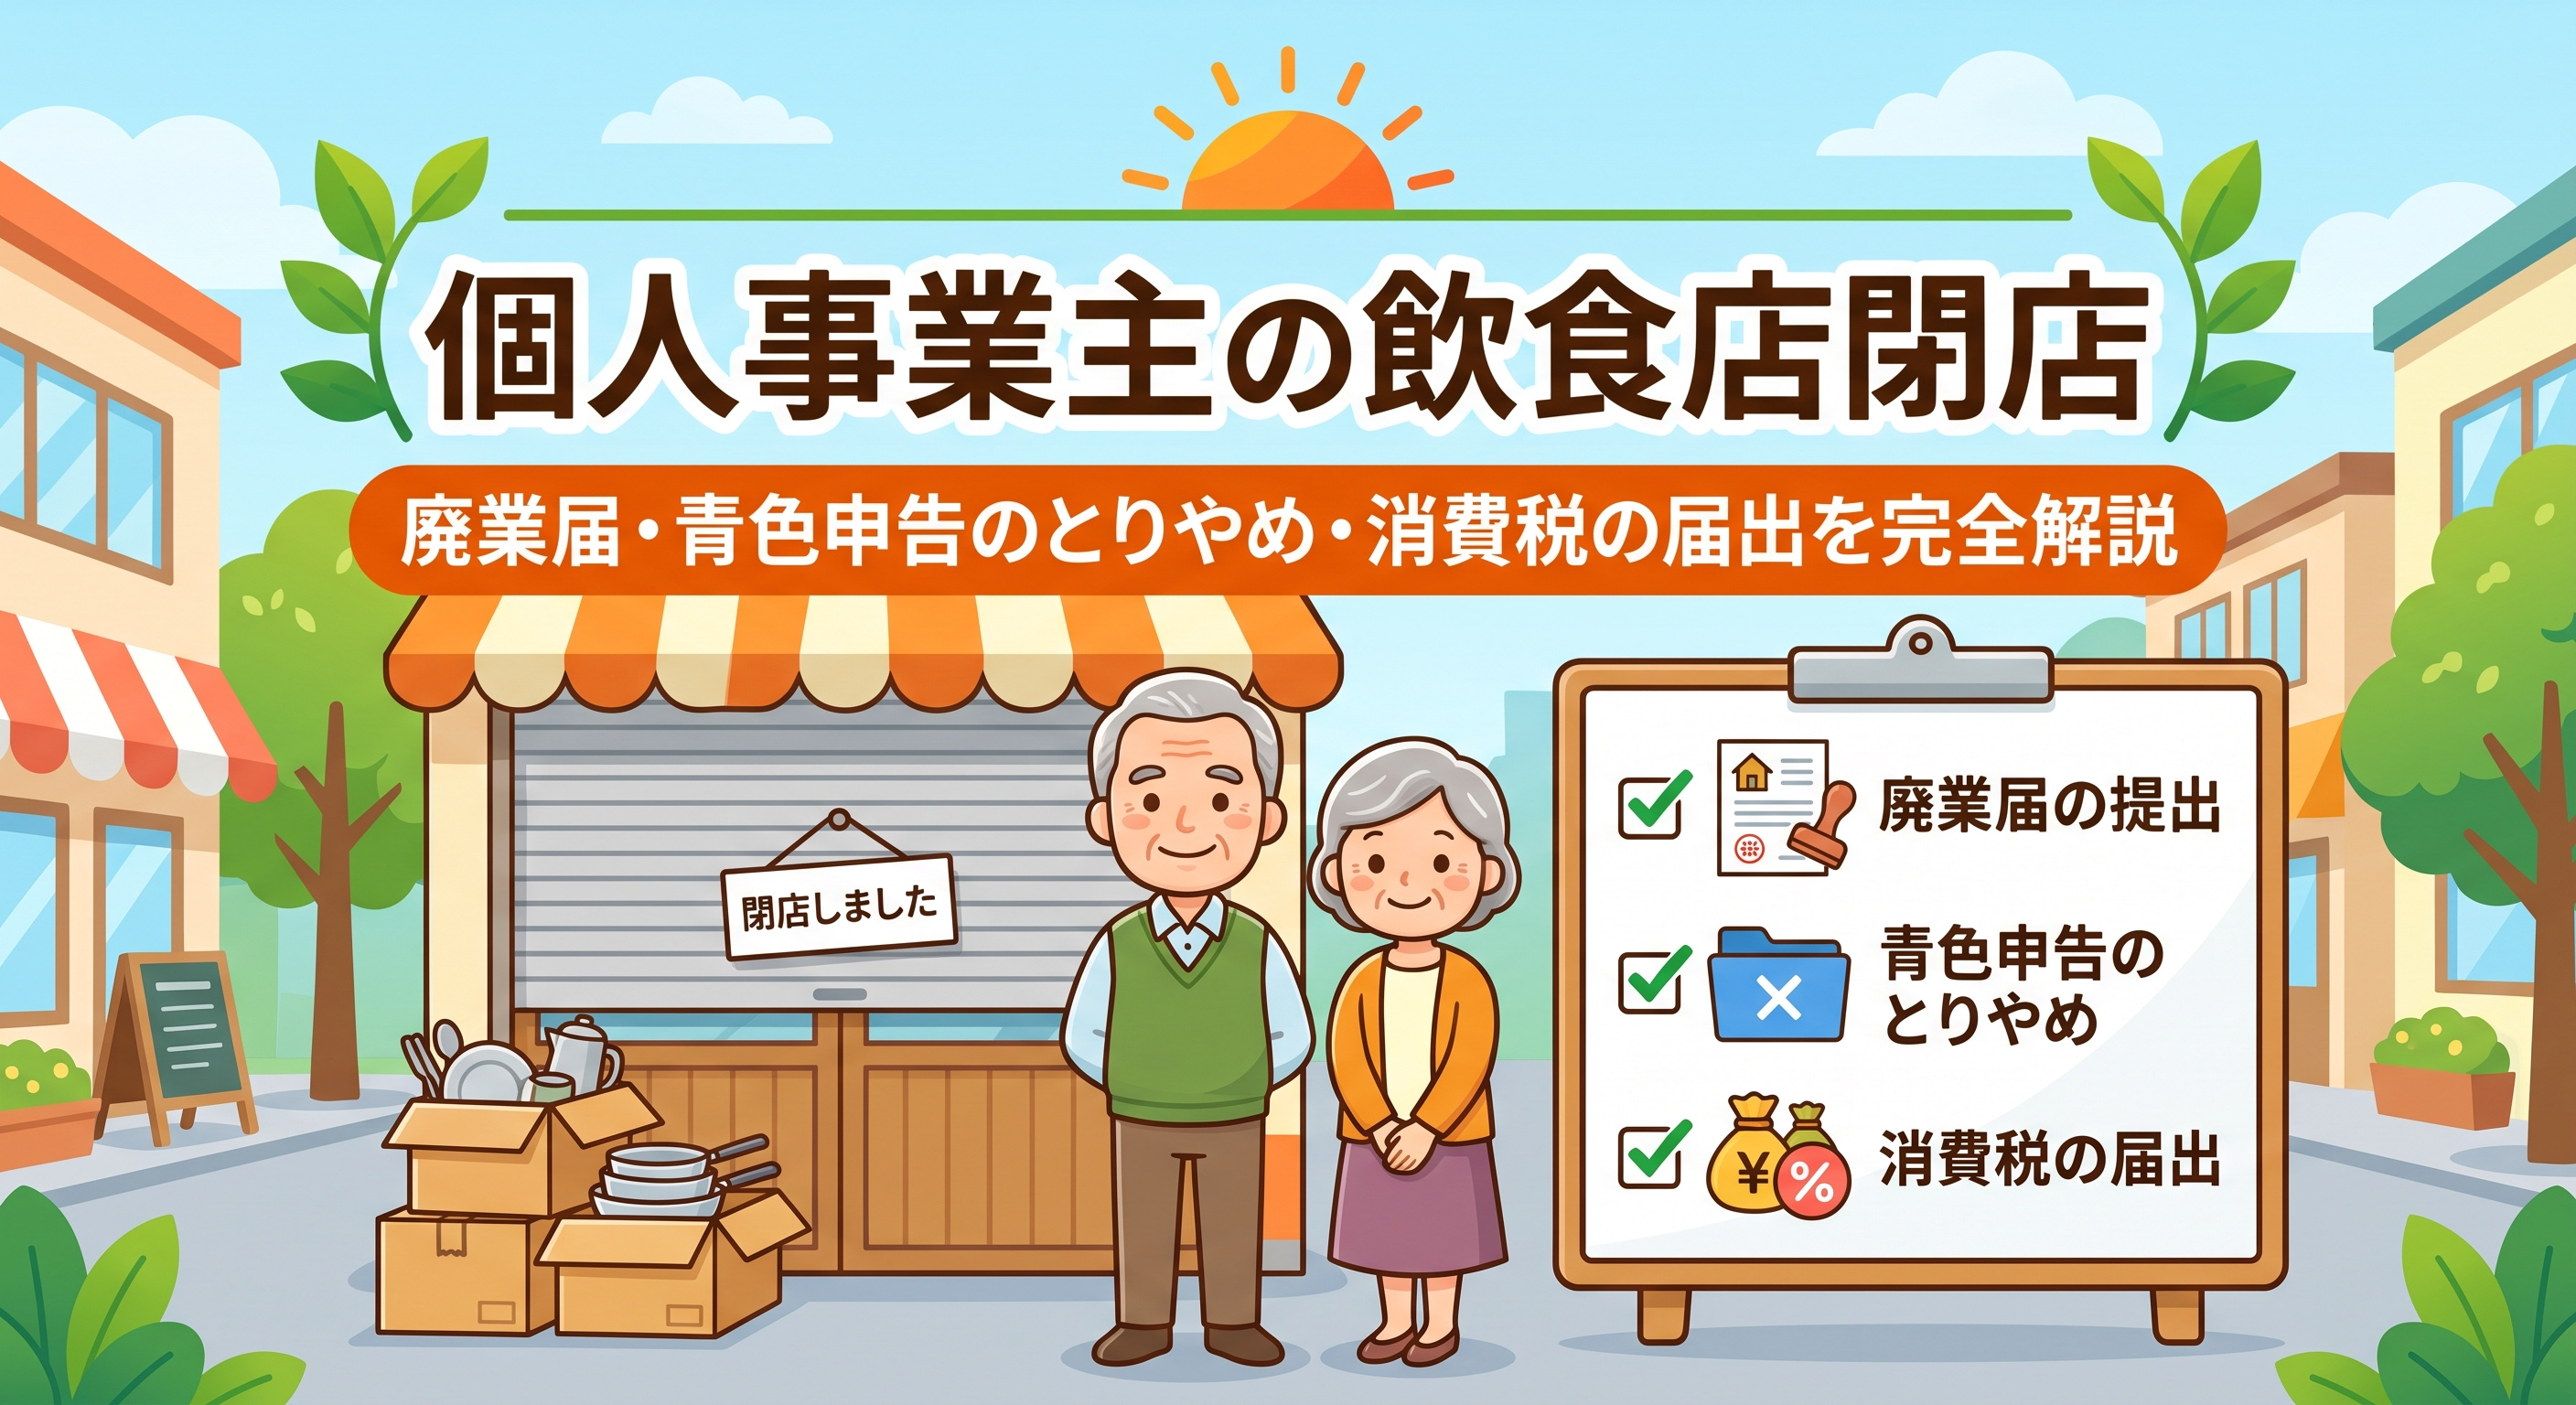
個人事業主が飲食店を閉めるときに出す届出は3つ
個人事業主として飲食店を閉めるとき、税務署に出す書類は主に3つです。「このまま続けていいのか分からない」と悩みながらも閉店を決めたなら、まず廃業届・青色申告のとりやめ届出書・消費税の届出の3点を押さえれば、税務まわりの手続きはほぼ完了します。
①個人事業の開業・廃業等届出書(いわゆる「廃業届」)
これは「事業をやめました」と税務署に知らせる書類です。国税庁によると、提出期限は廃業した年分の所得税の確定申告期限まで(通常は翌年3月15日)で、提出先は納税地を所轄する税務署長です(所得税法第229条)。書式は税務署の窓口のほか、国税庁ホームページからもダウンロードできます。
②所得税の青色申告の取りやめ届出書
青色申告とは、帳簿をきちんとつける代わりに税金の計算で優遇を受けられる申告方法です。廃業後にもう事業をしないなら、この優遇を続ける必要がなくなるため、取りやめの届出書を提出します。提出期限は取りやめようとする年分の所得税の確定申告期限までです(所得税法第151条)。出し忘れても罰則はありませんが、翌年以降も青色申告の枠が残ったままになり、確定申告のときに混乱しやすいので、廃業届と同時に出しておくと安心です。
③消費税を納めていたお店は「事業廃止届出書」も
売上が一定額を超えて消費税の課税事業者になっていたお店や、インボイス発行事業者として登録していたお店は、消費税の事業廃止届出書も必要です。国税庁の案内では「速やかに」提出することとされています(消費税法第57条第1項第3号)。インボイス発行事業者として登録している場合は、登録取消しの届出も別途必要になることがあるため、不安な場合は税務署や税理士に確認しておくと確実です。
廃業届を書く
青色申告の
取りやめ届
(該当者のみ)
消費税の届出書
まとめて
税務署へ提出
提出前のチェックリスト
- ☐ 廃業日(閉店日)を決めている
- ☐ 個人事業の開業・廃業等届出書を用意した
- ☐ 青色申告をしていたか確認した
- ☐ 消費税の課税事業者・インボイス発行事業者だったか確認した
- ☐ 提出先の税務署(納税地の所轄税務署)を確認した
なお、廃業に伴うスタッフへの解雇予告手当や退職金の考え方は、飲食店の閉店「解雇予告手当」と退職金の考え方で詳しく解説しています。あわせて確認しておくと、閉店準備の抜け漏れを防げます。
届出を出し忘れるとどうなる?
廃業届を出さなくても罰則規定はありませんが、税務署のデータ上は「営業中」の扱いが続き、確定申告のお知らせなどが届き続けることがあります。青色申告の取りやめ届を出さないままだと、翌年分の申告方法の扱いで税務署に確認の連絡が入ることもあります。「もう店をやらないのだから放っておいて大丈夫」と考えず、廃業が決まった時点で早めに提出しておきましょう。
よくある質問
Q. 廃業届は閉店した日にすぐ出さないといけませんか?
A. 提出期限は廃業した年分の所得税の確定申告期限(通常は翌年3月15日)までです。ただし、退去や精算の手続きが落ち着いた時点で早めに出す方が管理しやすくなります。
Q. 潰れる前に、届出の準備だけ先に進めておくことはできますか?
A. 可能です。書式は国税庁のサイトから事前にダウンロードでき、廃業日や理由欄は決定後に記入すれば問題ありません。
Q. 消費税を払っていたかどうか忘れてしまいました。どう確認すればいいですか?
A. 直近の確定申告書の控えに消費税の申告書が含まれているか、またはインボイス発行事業者の登録通知が届いていないかを確認してください。不明な場合は所轄の税務署に問い合わせると確実です。
関連記事
- 飲食店を閉店する前に読むべき完全ガイド|手続き・費用・スケジュールを徹底解説
- 飲食店を閉めるとき、何から始める?失敗しない閉店準備の7ステップ|費用・手続きも解説
- 飲食店の閉店「解雇予告手当」と退職金の考え方
テナント探し・戦略的な閉店のご相談はこちら
新しい出店先をお探しの飲食店様も、計画的な移転・閉店・居抜き売却を検討されている飲食店様も、大阪市の店舗物件に精通した株式会社不動産スペースにお任せください。