火災保険10月改定、個人は平均3%上げ「下がる」例も

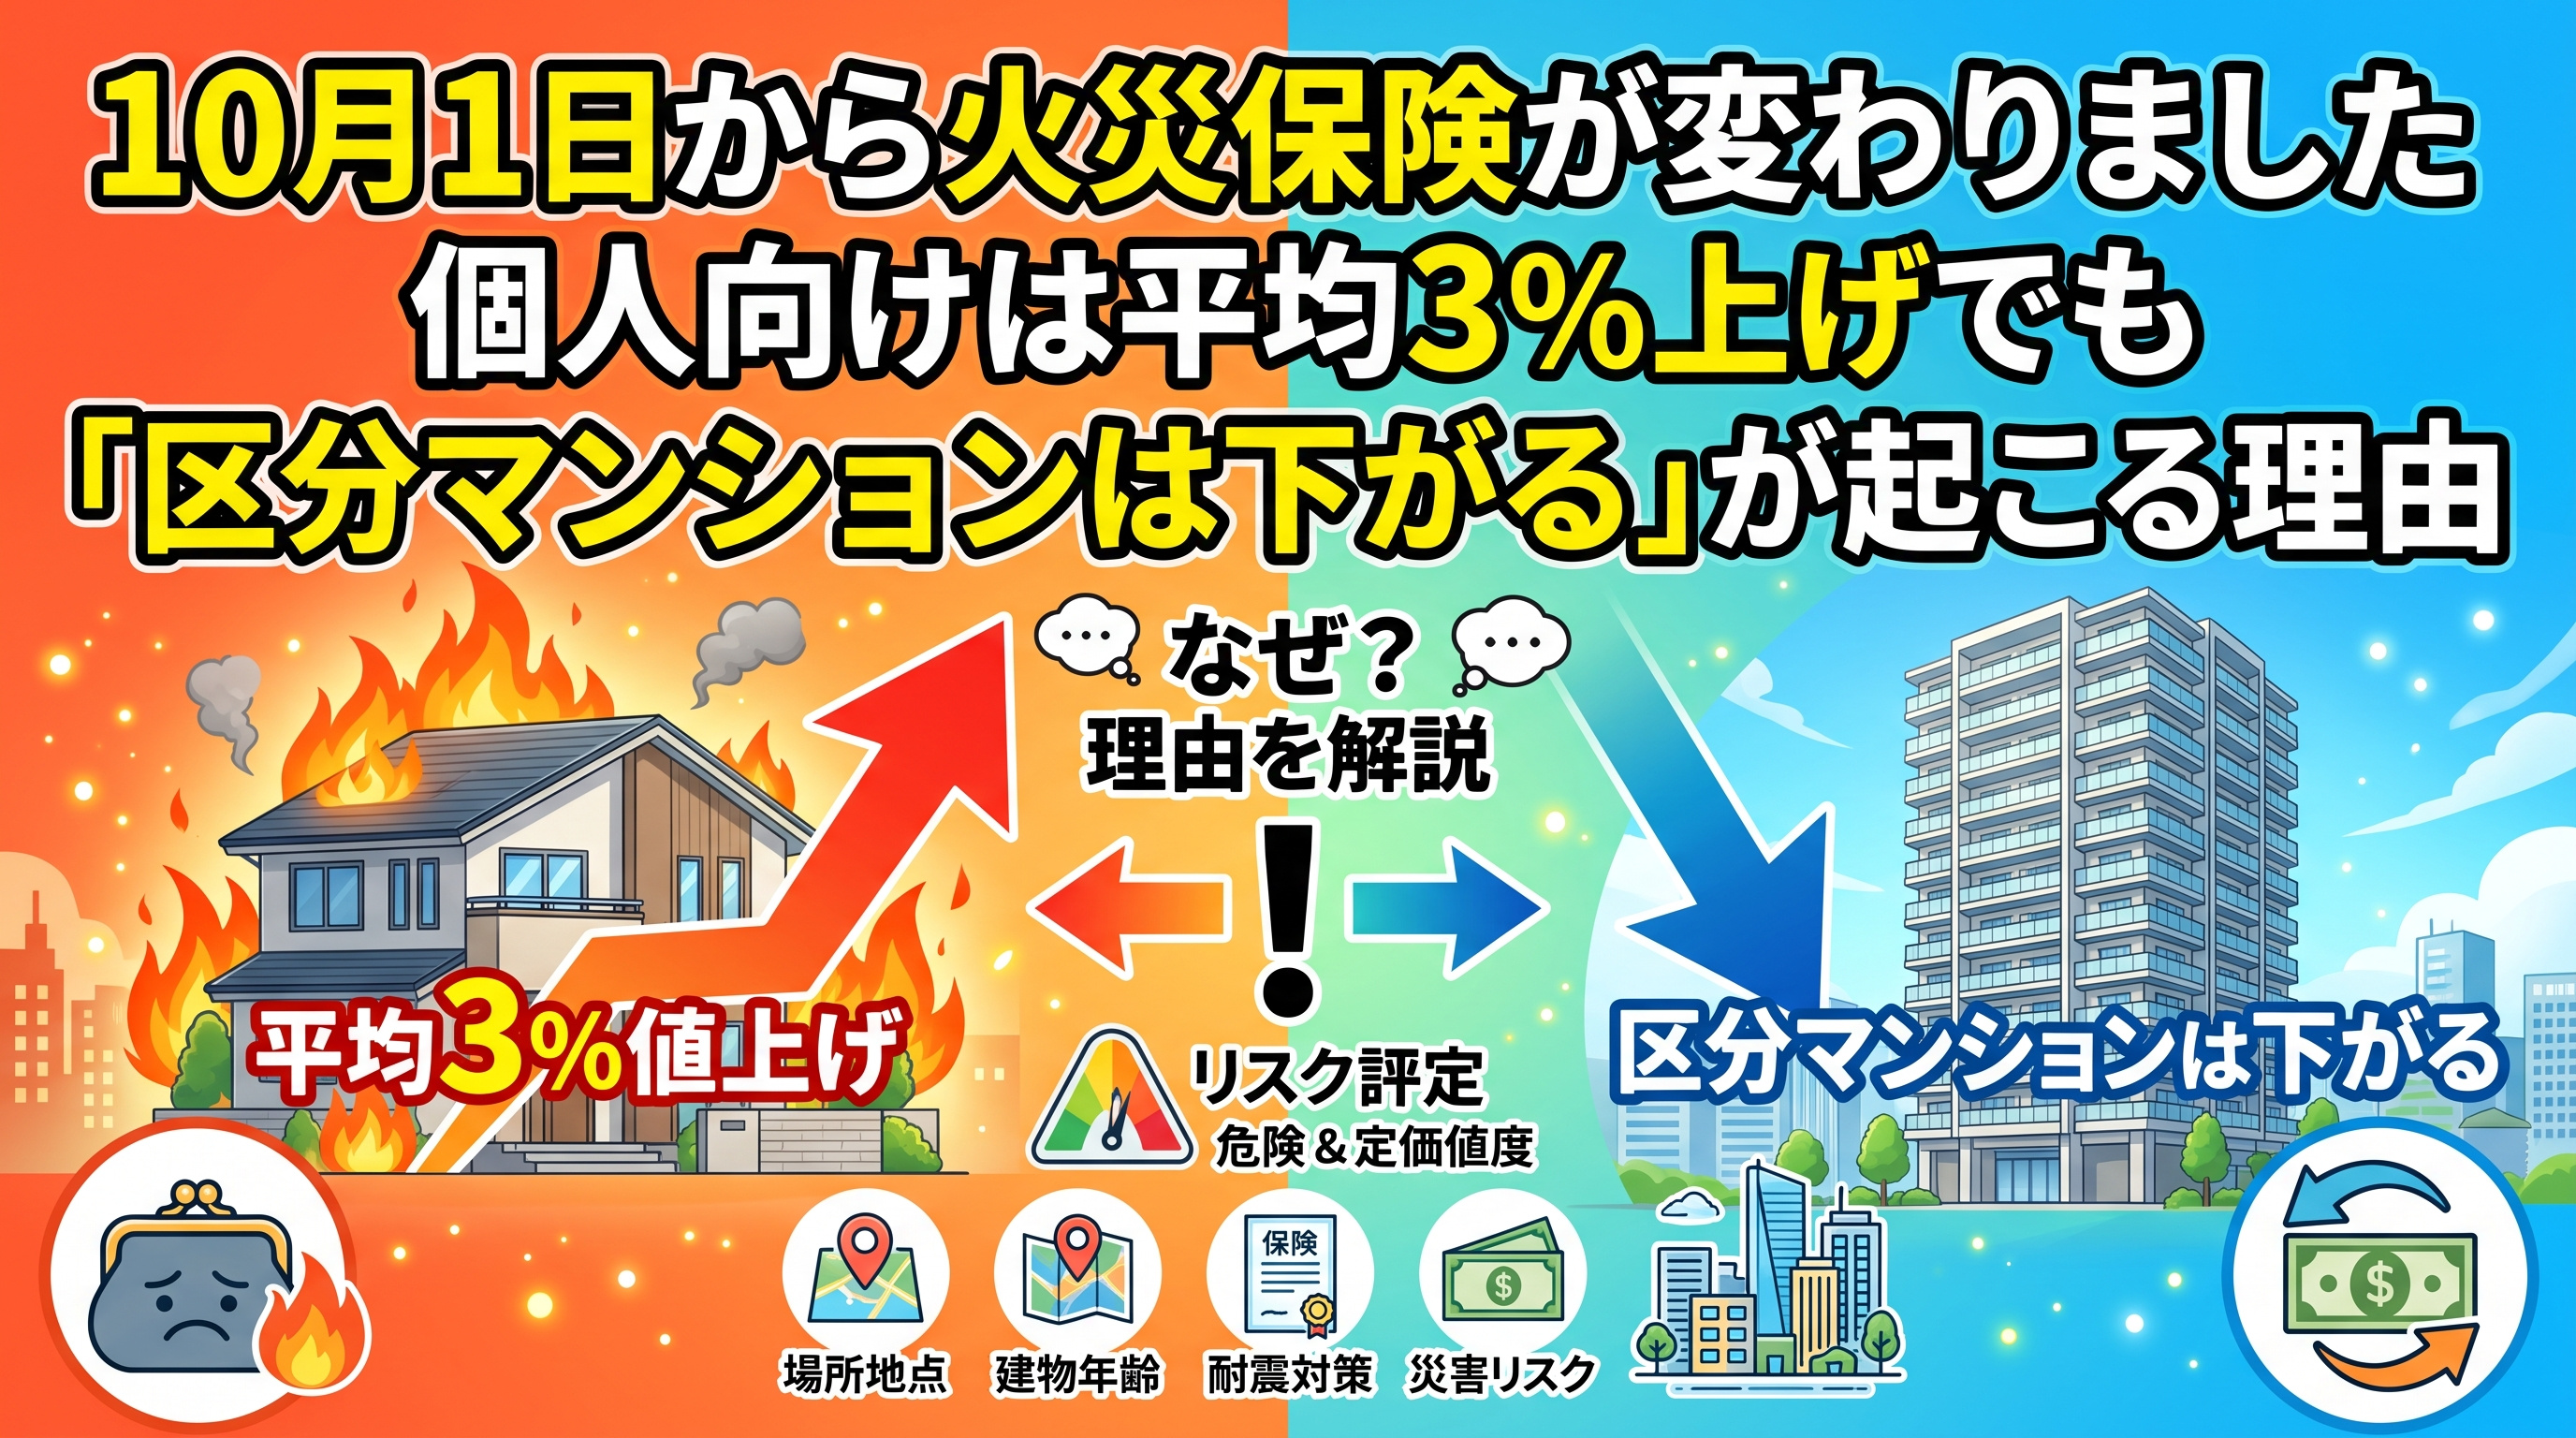
2026年10月1日以降に始まる契約から、火災保険の保険料が変わりました。損保ジャパンは個人向けを平均約3%、企業向けを平均約1.2%引き上げています(日本経済新聞、2026年5月28日報道)。ただし「全員が一律に上がる」話ではありません。「金利も上がって、保険料まで上がるのか。もう勘弁してほしい」と思われた方も多いと思いますが、建物の構造と場所によっては下がる契約もあります。ご自分の物件はどちらなのか、更新案内が届く前に確認しておきたいところです。
何が変わったのか
損保ジャパンの改定は、10月1日以降に新しく加入する契約と、10月1日以降に更新する契約に適用されます。理由は、物価の上昇で家屋や工場などの修理費が上がり、保険金の支払単価が上がっているためです(同社および日本経済新聞報道)。東京海上日動も、2026年10月1日以降を始期とする「住まいに関する補償」の改定を実施しています(同社の改定案内より)。
改定率は建物によって違います
報道によると、一戸建ては最大で1割程度上がる一方、マンション(共同住宅)は保険金の支払いが少ない傾向にあるため、最大3割程度下がる可能性があるとされています(2026年5月28日の各社報道)。
つまり、区分マンションを1〜2戸持っているサラリーマン投資家の方は、値上げのニュースとは逆に、保険料が軽くなる可能性があります。逆に木造アパートや戸建て賃貸をお持ちの方は、上がる側に回りやすいと考えておくほうが安全です。
なぜ数年おきに値上げが続くのか
背景には、保険料のもとになる数字そのものの引き上げがあります。
| 時期 | できごと | 投資家への影響 |
|---|---|---|
| 2015年10月 | 火災保険の契約期間が最長10年に短縮 | 長期契約で固定できる年数が減った |
| 2022年10月 | 契約期間が最長5年にさらに短縮 | 5年ごとに必ず改定の影響を受ける |
| 2023年6月 | 参考純率を全国平均13.0%引き上げ、水災料率を5区分に細分化 | 2024年10月以降の各社改定に反映 |
| 2026年10月 | 損保ジャパンが個人向け平均約3%・企業向け平均約1.2%引き上げ | 構造と場所で上がる契約・下がる契約に分かれる |
(2023年6月の改定は損害保険料率算出機構の発表。2026年10月の改定率は損保ジャパンの例で、日本経済新聞報道による)
「参考純率」という言葉が出てきました。かみ砕くと、保険会社が保険料を決めるときの土台になる数字です。損害保険料率算出機構という団体が、全国の災害や事故のデータから計算して公表しています。この土台が2023年に過去最大の13.0%上げられ、各社がそれを順番に自社の保険料へ反映してきた、という流れです。
もう一つ大事なのが、契約期間が最長5年になっていることです。以前は10年契約ができましたが、2022年10月から各社が5年までに短縮しました。災害が増えて長期の収支が読みにくくなったためです。投資家の立場で言えば、5年に1度は必ず改定の影響を受けるということになります。
水災は「市区町村ごと」で差がつきます
2023年の改定でもう一つ大きかったのが、水災(洪水や高潮などによる損害)の保険料を、地域のリスクに応じて5つの区分に分けたことです。リスクの低い市区町村は安く、高い市区町村は高くなる仕組みです。
大阪は淀川や大和川といった大きな川が流れ、海抜の低い土地も広がっています。同じ大阪市内でも、区によって区分が違う可能性があります。ご自分の物件がどの区分にあたるかは保険会社や代理店に確認でき、浸水リスクそのものは国土交通省の「ハザードマップポータルサイト」で調べられます。購入を検討している物件がある方は、見学に行く前に見ておくと判断が早くなります。
大阪市の基準地価6.7%上昇、投資家が見るべきエリア格差でも書いたように、大阪は同じ市内でもエリアによって条件が大きく違います。保険料も同じで、「大阪だからこう」という平均値では自分の物件を測れません。
更新案内が届く前にやる5つの確認
- ☐ 保険証券で、契約の始期と満期(いつ更新になるか)を確認した
- ☐ 建物の構造(鉄筋コンクリート・鉄骨・木造)がどう登録されているか確認した
- ☐ 水災の補償を付けているか/付けていないかを確認した
- ☐ 建物の評価額(保険金額)が現在の再建築費に合っているか確認した
- ☐ 複数社で見積りを取り、同じ補償内容で比べた
特に4つ目は見落としがちです。建築費が上がっているため、昔の評価額のままだと、いざ事故が起きたときに修理費を全額まかなえないことがあります。保険料が下がる局面こそ、評価額を見直す好機です。
「安くする」だけを目的にしないこと
保険料を下げる方法として、水災や風災の補償を外す、自己負担額(免責金額。事故が起きたとき自分で負担する分)を大きくする、といった手段があります。ただし、これは「負けたときの備えを薄くする」ことでもあります。
賃貸経営で怖いのは、月々の数千円ではなく、一度の災害で建物が使えなくなり、家賃収入そのものが止まることです。削るなら、使う見込みが薄い特約から削る。水災のように、当たったときの損害が大きいものは残す。この順番を守ってください。
ランニングコストの見直しという点では、インボイス経過措置10月変更「8割→7割控除」大家の確認点で取り上げた消費税の扱いも、同じ10月からの変更です。保険と税金をまとめて点検しておくと手戻りが少なくなります。
物件購入・保有コスト見直しのご相談はこちら
これから大阪で収益物件の購入をお考えのサラリーマン投資家様、すでにお持ちの物件の保有コストや収支の見直しでお悩みのオーナー様、どちらのご相談も株式会社不動産スペースまでお気軽にお問い合わせください。
株式会社不動産スペース
TEL:06-6195-8209
よくある質問
Q. 区分マンションを1戸持っています。これって結局、上がるんですか下がるんですか。
A. 報道では、マンションは最大3割程度下がる可能性があるとされています。ただし保険会社ごとに内容が違うため、更新案内の金額で確認するのが確実です。
Q. いま満期が来ます。10月1日より前に更新しておけば安く済んだのでしょうか。
A. 改定は10月1日以降を始期とする契約に適用されるため、9月までに始まった契約は満期まで従来の保険料です。ただ満期を前倒しできるわけではないので、次回に向けて補償内容を整えるほうが現実的です。
Q. 木造アパートを持っています。保険料を下げる方法はありますか。
A. 複数社で同じ補償内容の見積りを取り比べるのが基本です。自己負担額の設定や不要な特約の整理も効きますが、水災・風災の補償を安易に外さないようご注意ください。
関連記事
- インボイス経過措置10月変更「8割→7割控除」大家の確認点
- 大阪市の基準地価6.7%上昇、投資家が見るべきエリア格差
- 大阪市が民泊規制強化、木造アパートのオーナー要注意
- 金融庁「不動産業向け融資」重点点検、投資家が備えるべきこと