金融庁「不動産業向け融資」重点点検、投資家が備えるべきこと

金融庁が示した2026事務年度の重点方針
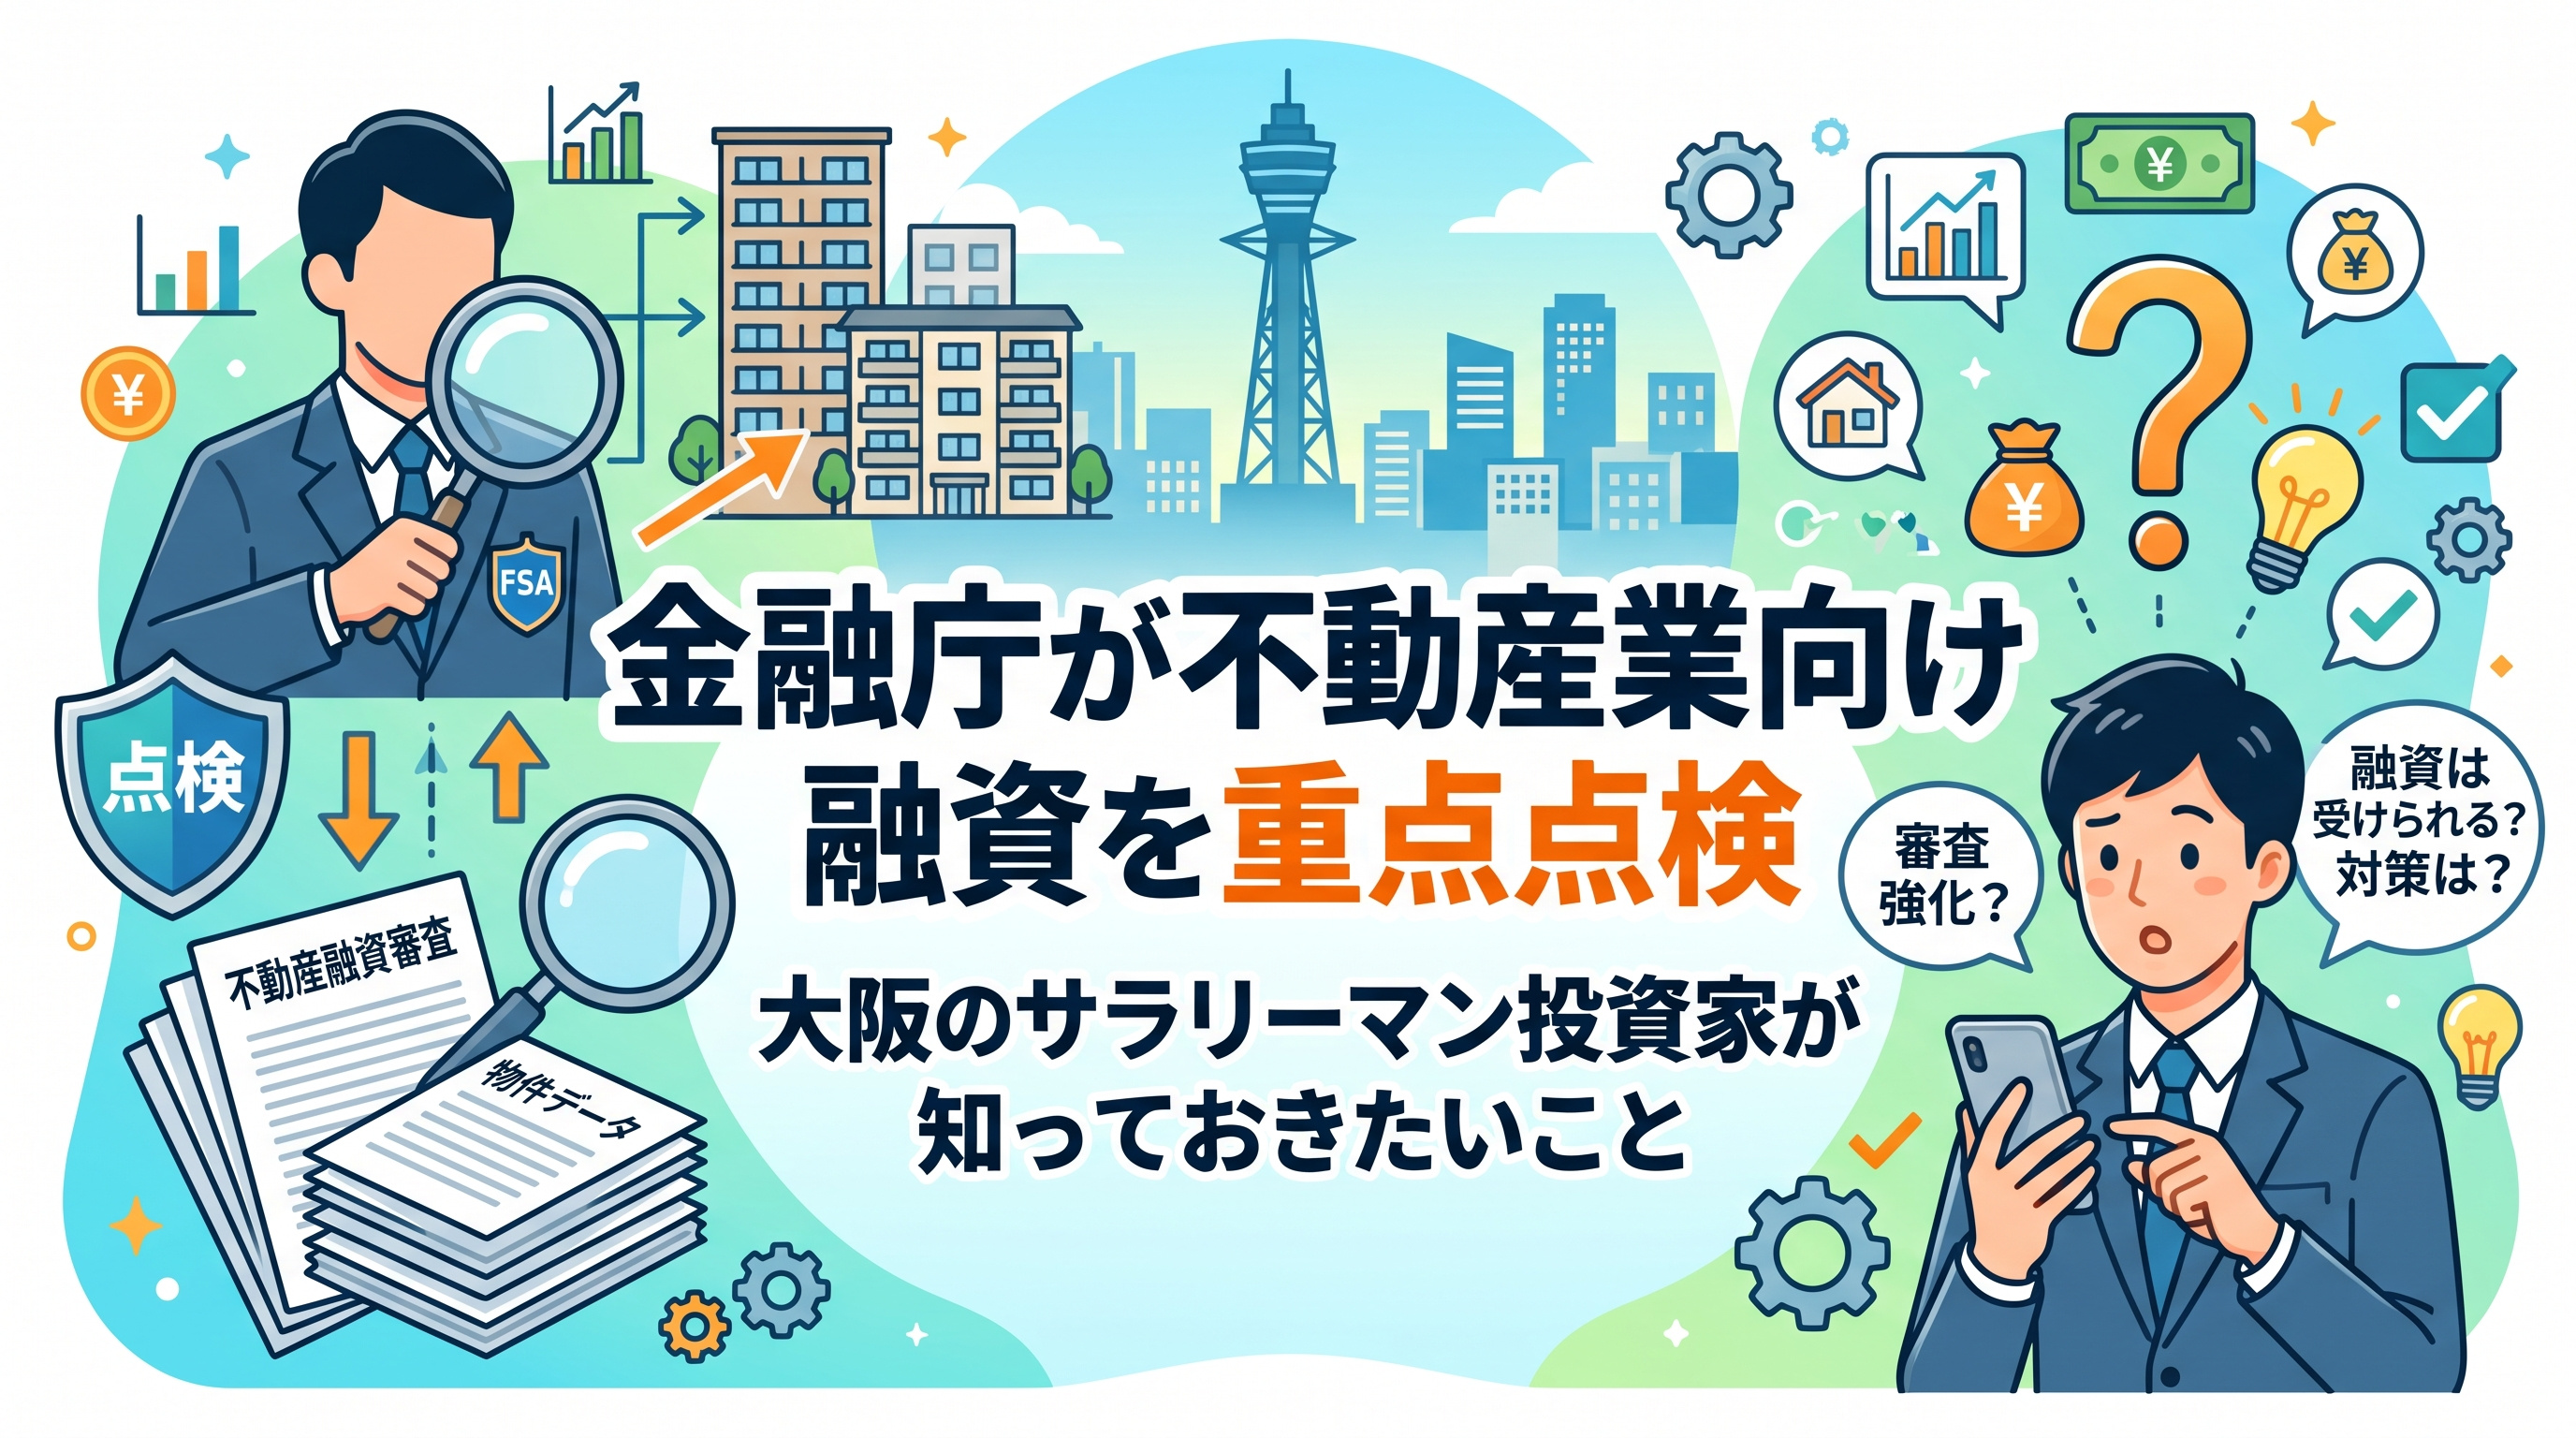
金融庁は2026年9月15日、2026事務年度(2026年7月〜2027年6月)の金融行政方針を公表し、金融機関の不動産業向け融資や超長期の住宅ローンなどのリスク管理を重点的に点検する方針を明らかにしました。「今のうちに物件を買っておいた方がいいのか」「これから融資が受けにくくなるんじゃないか」——そんな不安を感じたサラリーマン投資家の方もいるのではないでしょうか。結論から言うと、今回の方針は融資そのものを止めるものではなく、金融機関の「貸し方」を点検するものです。ただし、これまでより審査が丁寧になる可能性はあります。
金融庁は毎年、その年度に力を入れて点検する分野をまとめた「金融行政方針」を公表しています。2026年9月15日に公表された最新版では、不動産価格や金利が上昇する局面で、一部の金融機関のリスク管理体制に問題があると判断し、不動産業向け融資・超長期の住宅ローン・預金などの流動性リスクを重点的に点検するとされました(金融庁発表)。
| 項目 | 内容 |
|---|---|
| 対象期間 | 2026年7月〜2027年6月 |
| 重点点検分野 | 不動産業向け融資、超長期住宅ローン、預金等の流動性リスク |
| 特に注視する動き | 地域銀行の「越境貸出」、与信限度額の設定、ストレステストの実効性 |
出典:金融庁「2026事務年度金融行政方針について」(2026年9月15日発表)
「越境貸出」とは?大阪にも関係のある話
今回の方針で特に注目したいのが、「本店所在地以外のエリアで不動産業向け貸出に注力する地域銀行」への注視です(金融庁発表、日本経済新聞報道)。これは、地方の銀行が自分の地元だけでは資金需要が伸び悩むため、大阪のような資金需要の大きい都市部の不動産融資に力を入れる動き(いわゆる「越境貸出」)を指します。金融庁は、こうした銀行の中に、与信限度額の設定やストレステスト(金利上昇や空室率悪化などの厳しい条件を想定した健全性チェック)が十分でないところがあると指摘しており、2026事務年度も継続して監視するとしています。大阪の不動産市場に地方銀行からの融資が流れ込んでいるとすれば、それだけ大阪の投資用物件にとっても無関係ではないテーマです。
サラリーマン投資家が意識しておきたいこと
今回の方針は「融資を止める」ものではなく、金融機関の審査やリスク管理の「質」を点検するものです。とはいえ、金融機関側が慎重になれば、これまでより自己資金や返済計画についての説明を求められる場面が増える可能性はあります。特に複数物件を保有する投資家の場合、一つの金融機関からの借入が集中しすぎていないかという「集中リスク」の観点が、今まで以上にチェックされることも考えられます。
- ☐ 自己資金の比率を、物件価格の1〜2割程度は用意できているか
- ☐ 空室が出ても数か月は返済できる余裕資金(生活防衛資金)があるか
- ☐ 複数物件を持つ場合、一つの金融機関に借入が偏りすぎていないか
- ☐ 事業計画書・収支シミュレーションを、直近の金利水準で作り直しているか
以前お伝えした40年住宅ローンに金融庁警戒、投資家が知るべき融資枠でも触れたとおり、金融庁は超長期ローンについても実態把握を進めています。今回の方針はその延長線上にあり、「借りられる金額」だけでなく「無理のない返済計画かどうか」を金融機関側からも問われる時代になってきたと言えそうです。大阪市の基準地価6.7%上昇、投資家が見るべきエリア格差でお伝えしたとおり、大阪の地価は中心部を中心に依然として強含みが続いています。融資環境が変化しつつある今だからこそ、エリア選びと資金計画の両方を丁寧に見直すことが大切です。
不動産投資のご相談はこちら
大阪でのマンション・アパート投資を検討中のサラリーマン投資家様はもちろん、融資計画やエリア選びについてご相談されたい方も、株式会社不動産スペースまでお気軽にお問い合わせください。
株式会社不動産スペース
よくある質問
Q1. 金融庁の今回の方針で、すぐに融資が受けにくくなりますか?
A1. 今回の方針はただちに融資を制限するものではなく、金融機関のリスク管理体制を点検するものです。ただし、審査の過程で自己資金や返済計画の説明をより丁寧に求められる可能性はあります。
Q2. 「もう出遅れたかも」と焦っています。今から動いても大丈夫でしょうか?
A2. 焦って物件を決めるよりも、自己資金と返済余力を整理し、無理のない資金計画を立てることが先決です。エリアや物件によっては引き続きチャンスがあります。
Q3. 「越境貸出」を行っている銀行から融資を受けるのはリスクがありますか?
A3. 銀行がどこの地域から融資しているかより、ご自身の返済計画が金利上昇や空室リスクに耐えられるかどうかが重要です。金融機関選びと合わせて、複数の見積もりを比較することをおすすめします。
関連記事
- 40年住宅ローンに金融庁警戒、投資家が知るべき融資枠
- 大阪市の基準地価6.7%上昇、投資家が見るべきエリア格差
- 投資用マンション融資、大阪が全国2位「18%」の理由
- 日銀1.25%利上げ正式決定「賛成7反対2」の意味と投資家の一手