金利が何%になったら、売りますか

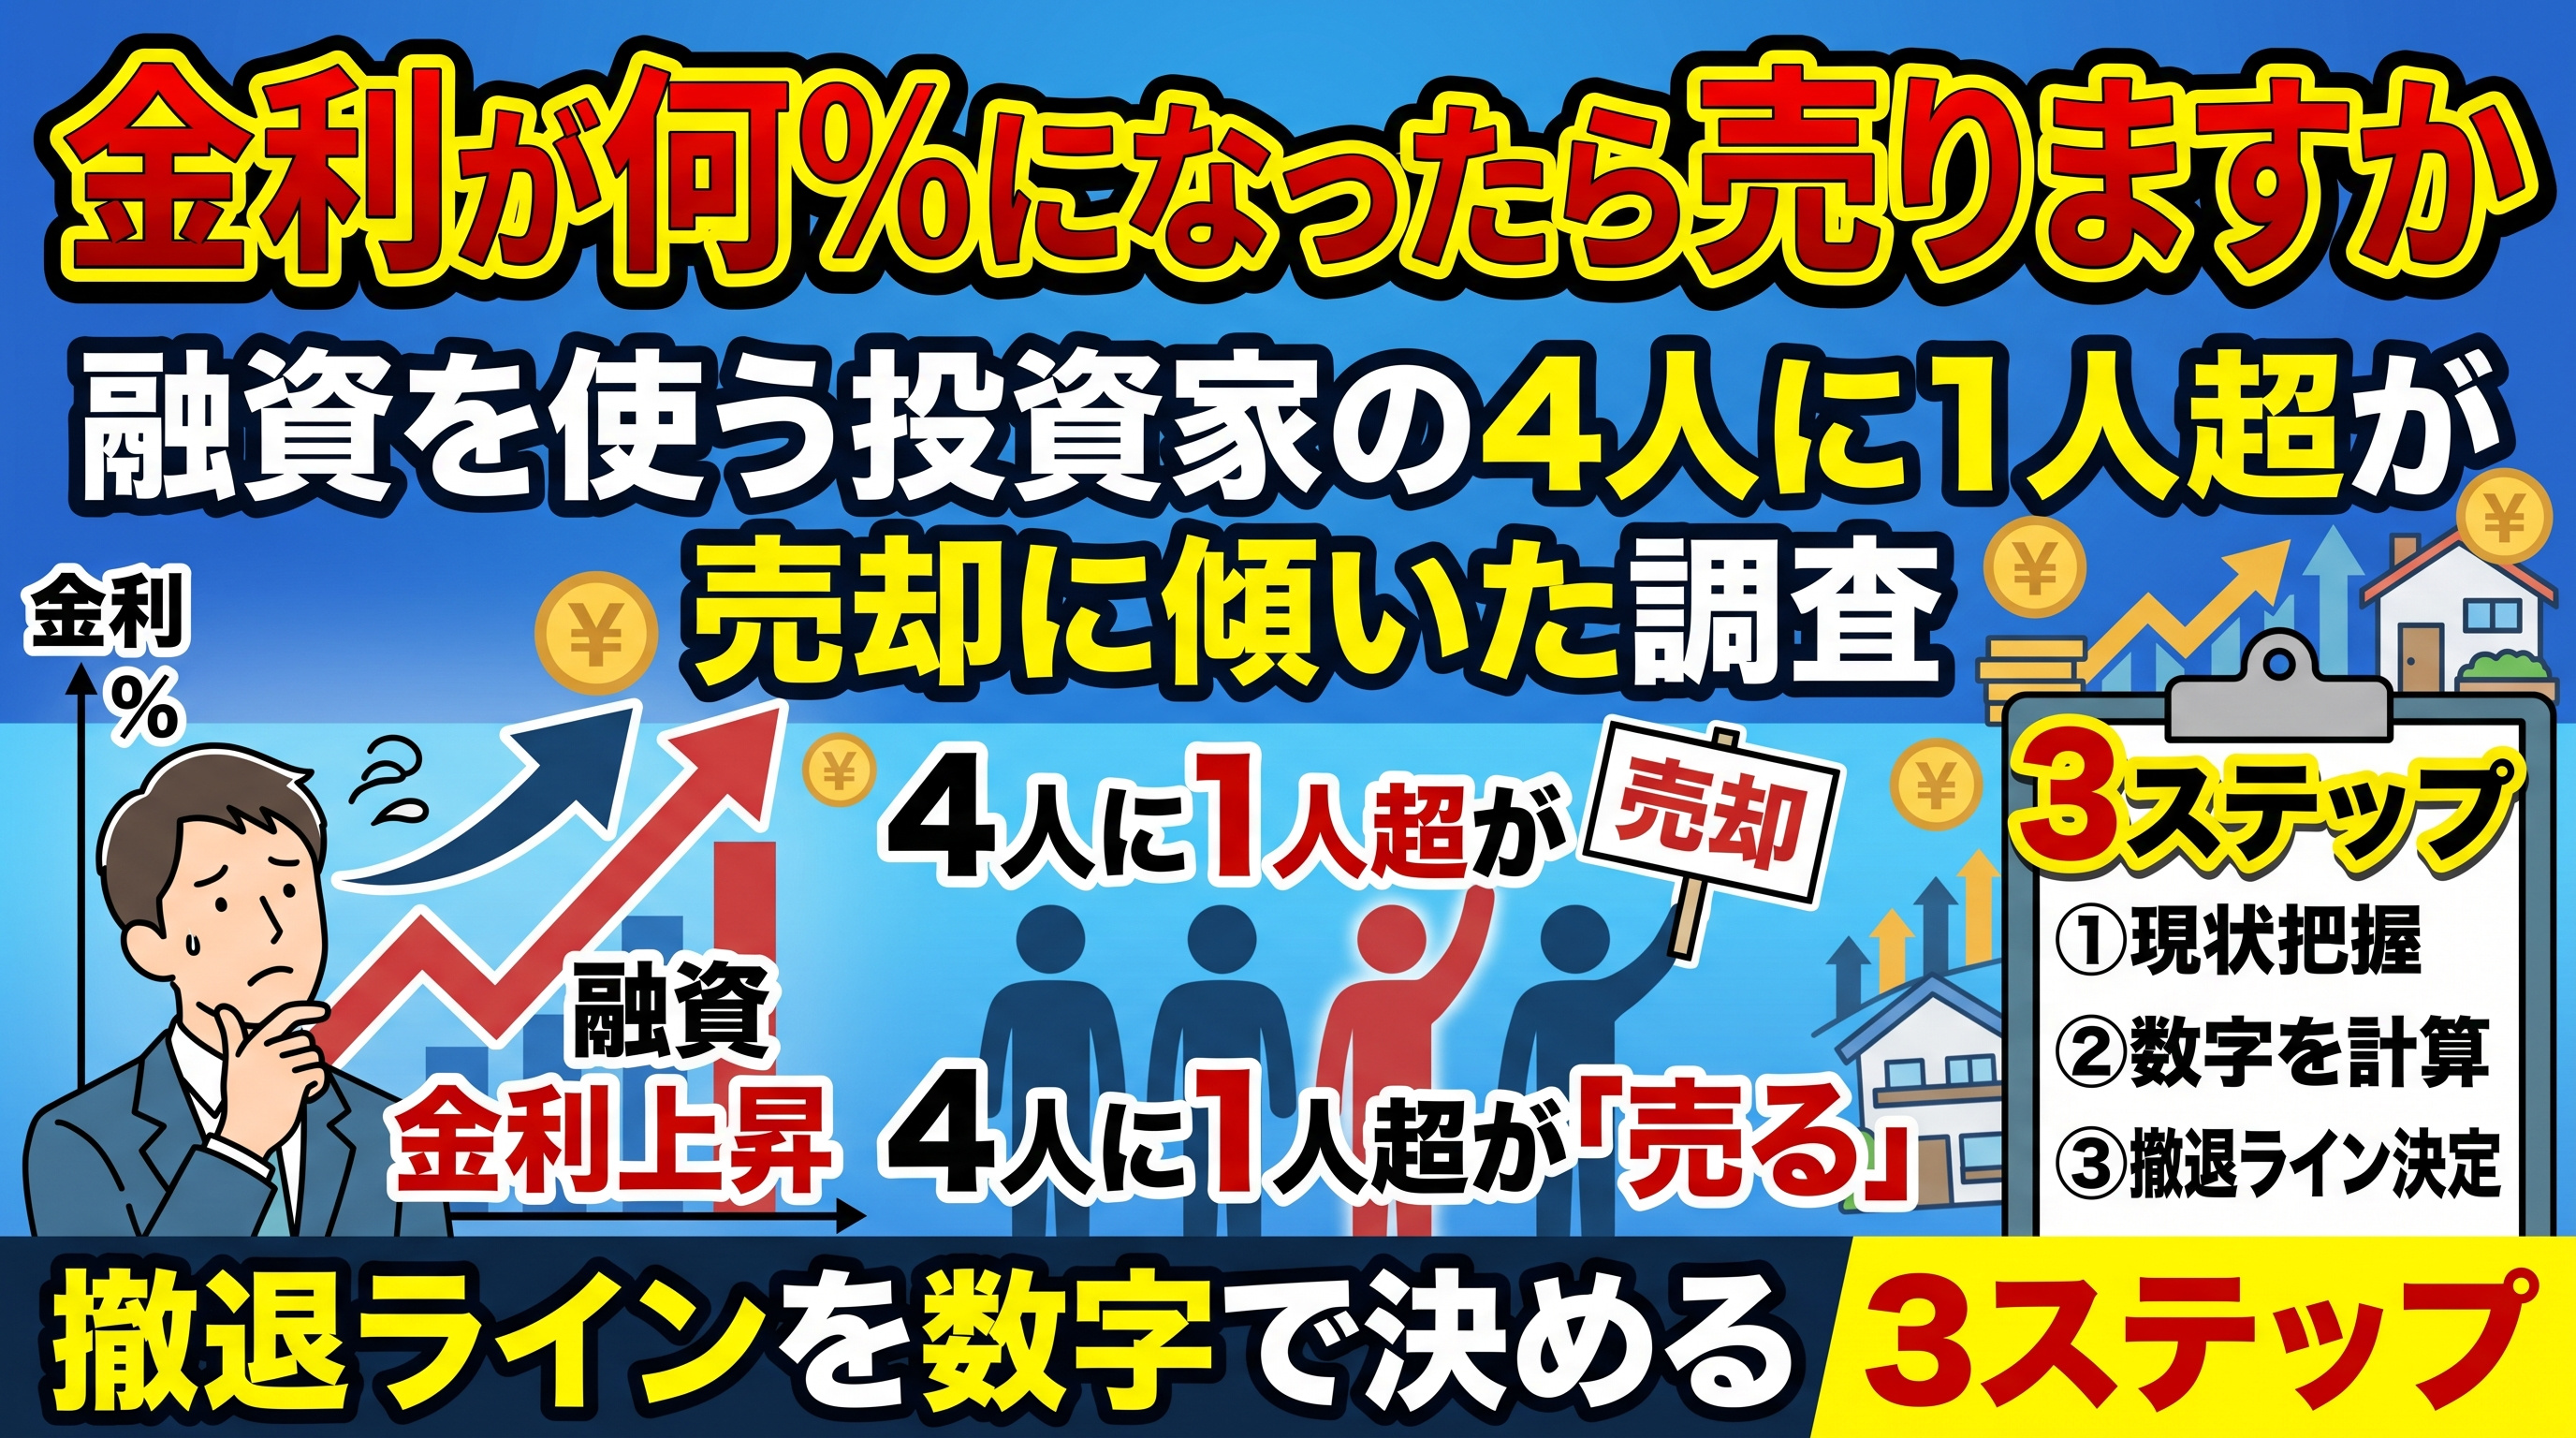
結論を先にお伝えします。融資を使っている不動産投資家のうち、直近の金利上昇を受けて「売却の意向が強まった」または「新たに売却を考え始めた」と答えた人は、合わせて25.5%でした(ティーガッツケイ調べ、2026年9月15日発表)。4人に1人を超える割合です。一方で「金利がいくらになっても売らない」と答えた人も35.5%いました。「もう売ったほうがいいのかな」と迷ったまま毎月の返済日を迎えている方にとって、この差を生むのは相場観ではありません。自分の撤退ラインを数字で持っているかどうかです。
調査で分かったこと
調査は、収益物件の売買仲介を手がけるティーガッツケイ株式会社が実施した「金利上昇局面における不動産投資家の売買意向に関する実態調査」です。2026年9月1日〜2日にインターネットで行われ、金融機関から融資を受けている20代〜60代の投資家141人が回答しました(健美家が2026年10月8日に紹介)。回答者が141人と多くはないため、全投資家の姿そのままではなく「傾向を見る材料」として読んでください。
| 直近の金利上昇を受けた売却意向の変化 | 割合 |
|---|---|
| 以前も今も売却は考えていない | 41.8% |
| 以前から考えていて、意向は変わらない | 22.7% |
| 以前から考えていて、意向が強まった | 18.4% |
| 新たに売却を考え始めた | 7.1% |
(ティーガッツケイ調べ、n=141。小数第1位まで四捨五入のため合計は100%になりません)
意向が強まった人(36人)に理由を聞くと、「ローン返済の負担が増えて収益が悪化する不安」が58.3%、「今後の需要が落ちて売りにくくなると思う」が50.0%、「手元の現金を確保したい」が38.9%でした。
投資家が意識する「撤退ライン」
- 金利がいくらでも売らない:35.5%
- 融資金利2.0%〜4.0%のどこかで本格検討:合計40.3%
- 単独で多かったのは4.0%(15.6%)と5.0%(13.5%)
つまり多くの投資家は、4%あたりを「このままでは続けられない線」として意識しています。
いまの金利はどのあたりか
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(銀行同士が1日だけお金を貸し借りするときの金利の目標)を1.25%程度へ引き上げました。長い期間の金利も動いています。2026年10月6日に実施された10年国債の入札では、平均落札利回りが3.101%でした(財務省「10年利付国債(第384回)の入札結果」)。
アパートローンは、この長い金利や銀行の調達コストの影響を受けます。金利の予想そのものについては日銀「さくらレポート」近畿判断と投資家の3つの視点で触れました。ここでは予想ではなく、自分の手元の数字を整えます。
撤退ラインを数字で決める3ステップ
今の金利+1%・+2%で返済額を出す
家賃が1割下がっても回るか見る
売ったらいくらかを逆算する
①返済額を「もしも」で出す
借入残高3,000万円・残り20年・元利均等返済の場合、金利ごとの毎月の返済額はおおよそ次のようになります(弊社による概算。実際の金額は返済予定表でご確認ください)。
| 金利 | 毎月の返済額(概算) | 年間の返済額(概算) |
|---|---|---|
| 2.0% | 約15.2万円 | 約182万円 |
| 3.0% | 約16.6万円 | 約200万円 |
| 4.0% | 約18.2万円 | 約218万円 |
2.0%から4.0%になると、年間で約36万円増えます。家賃が同じなら、この36万円はそのまま手取りから消えます。
②家賃が1割下がっても回るか見る
次に、家賃収入を1割下げた前提で同じ計算をします。空室が1戸出ただけで赤字になるのか、2戸出ても耐えられるのか。ここで「金利が◯%になり、家賃が1割下がったら売る」という自分の線が決まります。
③売ったらいくらかを逆算する
買い手は利回りで値段を決めます。年間の家賃収入が240万円で、買い手が7%の利回りを求めるなら、価格の目安は約3,400万円です。これをローン残高と比べてください。売っても残債が残るなら、その金利水準では「売る」という選択肢がそもそも使えません。ここを知らないまま売却を考えるのが一番危ないところです。物件が売れるかどうかの市場の動きはその物件、本当に売れるのか?もあわせてご覧ください。
確認チェックリスト
- ☐ 返済予定表を出して、現在の金利と残りの期間を確認した
- ☐ 金利+1%・+2%のときの毎月の返済額を計算した
- ☐ 家賃を1割下げた前提でも手元に残るかを確認した
- ☐ 年間家賃÷想定利回りで、売却価格の目安とローン残高を比べた
- ☐ 売る場合の税金(所有期間5年の区切り)を確認した
つまずきやすい3つの点
1つ目は、みんなが売り始めてから動くこと。買い手側の融資も同時に厳しくなるため、売り手が増える局面では値段が下がりやすくなります。
2つ目は、繰上返済で手元の現金をゼロにすること。金利負担は減りますが、空室や急な修繕で詰まります。融資環境そのものの話は借入金利DI70、それでも融資が止まらない理由でも書きました。
3つ目は、税金を忘れること。個人が土地や建物を売ったときの税金は、所有期間が5年を超えるかどうかで変わり、その判定は「売った年の1月1日時点」で行われます(国税庁 No.3202)。買って4年半で売ると、思っていた手残りと大きくずれることがあります。
不動産投資・物件売却のご相談はこちら
金利が上がるなかで買い増しを検討中のサラリーマン投資家様、保有物件を売るべきか迷っているオーナー様、どちらのご相談も株式会社不動産スペースまでお気軽にお問い合わせください。電話でもフォームでも承ります。
TEL:06-6195-8209
よくある質問
Q. 金利が上がったら、とりあえず売ったほうがいいんでしょうか?
A. 一律には言えません。年間家賃÷想定利回りで出した価格がローン残高を下回る場合、売っても借金が残ります。まず数字を出すのが先です。
Q. 投資家は何%の金利を「限界」と見ているのですか?
A. 2026年9月の調査では、融資金利2.0%〜4.0%のどこかで本格的に売却を検討すると答えた人が合計40.3%でした(ティーガッツケイ調べ)。
Q. 繰上返済と現金の確保、どちらを優先すべきですか?
A. 空室や修繕に対応できる現金を残すのが先です。手元資金が尽きると、金利負担以前に返済そのものが止まります。