5年以内に買った賃貸物件、相続税は時価評価へ!通達案

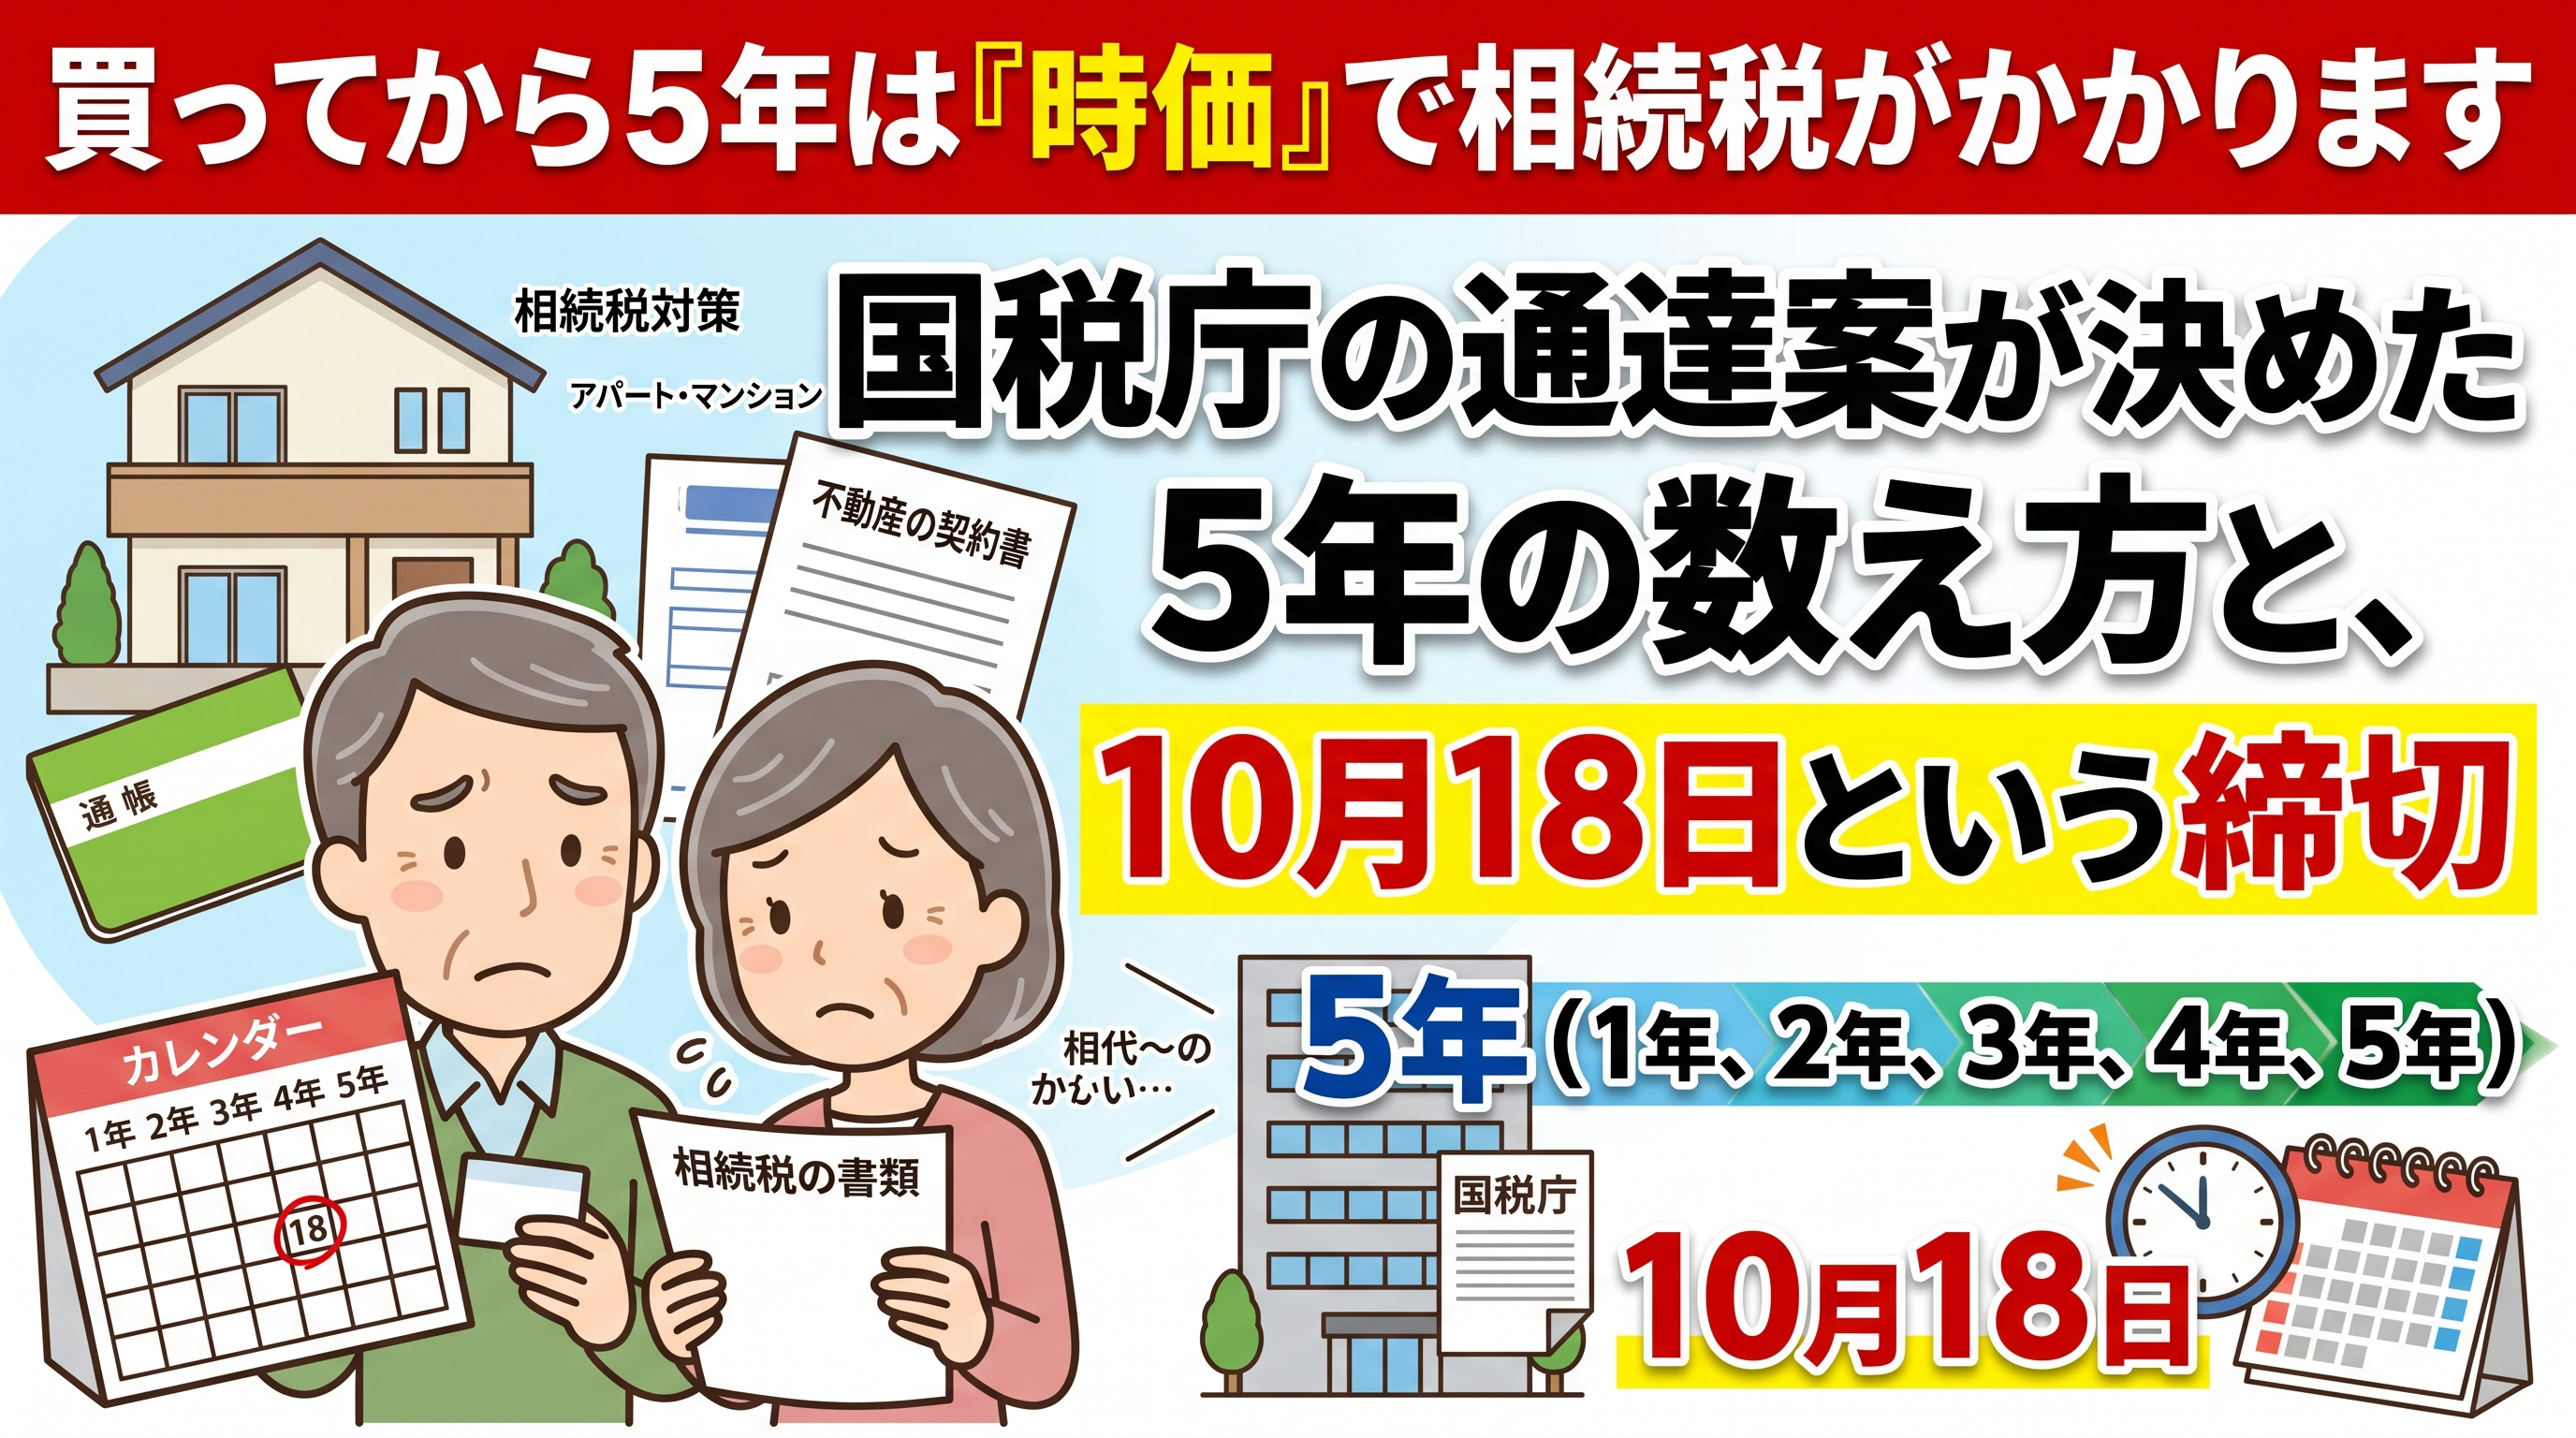
買ってから5年は「時価」で相続税がかかります
結論を先にお伝えします。国税庁は2026年9月18日、「貸付用不動産の評価について」という法令解釈通達の案を公表し、意見の募集を始めました。締切は2026年10月18日17時です(国税庁、e-Govパブリック・コメント、案件番号410080055)。内容は、2027年1月1日以後の相続・遺贈・贈与について、課税のときから5年以内に買った賃貸物件は、路線価ではなく「時価」で評価するというものです。「節税になると聞いて区分マンションを買おうと思っていたのに、もう意味がないんでしょうか」——そう感じた方に、今日は「5年をいつから数えるのか」という、一番実務に効く部分をお伝えします。
これは、9月17日にお伝えした相続直前「マンション節税」に規制、不動産投資の新ルールの続報です。前回は税制改正大綱の段階でしたが、今回は国税庁が具体的な計算の仕方まで示しました。基礎的な仕組みは前回の記事をご覧いただき、ここでは新しく分かったことに絞ります。
新しく分かった5つのこと
①原則は「時価」。80%は選べる例外
前回「おおむね時価の8割」とお伝えしましたが、通達案では順序が逆になっています。原則は、相続や贈与のときの通常の取引価額(時価)そのものです。そのうえで、買ったときの値段が当時の相場を反映していたと認められる場合に限り、取得価額をもとにした計算を選べる、という形です。
例外として選べる計算(通達案)
- 土地:買った値段に、買った年から相続の年までの地価の動きを反映させ、そこに80%をかける
- 建物:買った値段から、経過した年数分の値下がり(減価償却相当額)を差し引き、そこに80%をかける
つまり「購入価格の8割」ではありません。地価が大きく上がったエリアの土地なら、買った値段の8割よりも高い評価になり得ます。大阪市内の区分マンションのように価格が伸びている地域では、ここが効いてきます(区分マンション過去最高値3,001万円、大阪投資家の注意点)。
②5年の起算点は「引渡しを受けた日」
これが一番実用的な情報です。5年は、契約した日でも、工事を始めた日でもなく、引渡しを受けた日から数えるとされています。土地と建物は別々に判定します。
新築や建築中の物件を買った方は、契約から引渡しまでに1年以上かかることがあります。その分だけ、5年の到達が後ろにずれるということです。
③建物のない土地だけの貸付は対象外
青空駐車場やコインパーキング、資材置き場のように、貸付用の建物が建っていない土地は、これまでどおりの評価のままとされています。ただし、同じ敷地にあるアパートの入居者用駐車場は、建物の敷地の一部として扱われ、対象に入ります。
④5年を超えて持っている建物への増築・改築は対象外
5年より長く持っている建物に手を入れた場合、その増築・改築は新たな「取得」とは扱わないとされています。ただし、5年以内に買った建物を増改築すると、その費用が取得価額に足されるため、まとめて対象になります。
⑤評価減との「重ねがけ」はできません
新しいルールが適用される物件には、いわゆるマンション通達(居住用の区分所有財産の評価の仕組み)や、貸家建付地・貸家の評価減を重ねて使うことはできないと整理されています。「時価評価のうえに、さらに賃貸の割引」とはならない、ということです。
対象になるか、ならないか
| ケース | 2027年1月以後の扱い |
|---|---|
| 引渡しから5年以内の賃貸マンション・アパート(建物と敷地) | 新ルール(原則は時価) |
| 引渡しから5年を超えた賃貸物件 | これまでどおりの評価 |
| 建物のない土地だけの貸付(青空駐車場など) | これまでどおりの評価 |
| 5年超保有の建物への増築・改築 | これまでどおりの評価 |
| 不動産小口化商品 | 取得の時期を問わず、原則として時価 |
| 2026年12月31日までに行った贈与 | これまでどおりの評価 |
(出典:国税庁「貸付用不動産の評価について」の法令解釈通達(案)。意見公募は2026年10月18日17時まで。通達案の段階であり、最終的な内容は変わる可能性があります)
なお通達案には経過措置も置かれています。通達で定める日までに、5年を超えて持っていた土地の上に建てた(または建築中の)貸付用の建物は、新ルールの対象外とされています。建築中と認められるには、工事の契約を結び、工事が始まり、費用の支払いが行われていること、という3つが必要とされています。
明日からできる3つの手順
物件の引渡日を書き出す
5年を超える日を計算する
5年に届かない物件は税理士に相談
①が出発点です。売買契約書ではなく、引渡しの日付が分かる書類(決済時の精算書や登記の受付日など)を確認してください。②で計算した日付が2027年1月1日より前なら、新ルールの心配はほぼ不要です。
③について、2026年12月31日までの贈与は対象外とされているため、「今年のうちに贈与する」という選択肢が話題になっています。ただし、改正の直前に慌てて贈与すると、実態によっては租税回避とみなされ、結局は時価での評価を求められるリスクがあると指摘されています。年内にできるかどうかではなく、その贈与に家族の事情として説明できる理由があるかで判断してください。必ず税理士に相談を。
確認チェックリスト
- ☐ 所有する賃貸物件の引渡日を一覧にした
- ☐ 各物件が5年を超える日を計算した
- ☐ 建物のない土地だけの貸付と、建物付きの貸付を分けて整理した
- ☐ 不動産小口化商品を持っている場合、別扱いになることを把握した
- ☐ 借入金の残高と、物件の時価の差を把握している
- ☐ 年内の贈与を検討する場合、税理士に相談の予約を入れた
よくある失敗は、「5年経てば元の評価に戻る」という部分だけを覚えて、買うこと自体をためらってしまうことです。このルールは不動産投資を禁じるものではなく、相続の直前に買って評価を下げる使い方を封じるものです。賃料収入を目的に長く持つなら、影響は限られます。逆に、出口を5年以内の売却に置いている方は、相続と売却の両方の計算が必要になります(その物件、本当に売れるのか?)。
不動産投資・物件売買のご相談はこちら
大阪・関西で区分マンションやアパートの購入を検討中のサラリーマン投資家様、すでにお持ちの物件の相続や売却のタイミングで悩まれているオーナー様、どちらのご相談も株式会社不動産スペースまでお気軽にお問い合わせください。
株式会社不動産スペース
TEL:06-6195-8209
まとめ
国税庁の通達案は、2027年1月1日以後の相続・贈与について、引渡しから5年以内の賃貸物件を原則として時価で評価するものです。5年は引渡日から数え、建物のない土地だけの貸付は対象外。80%の計算は購入価格そのままではなく、地価の動きと建物の値下がりを反映させた後の金額にかかります。意見の募集は10月18日17時まで。まずは手元の物件の引渡日を書き出すことから始めてください。
よくある質問
Q. 節税目的じゃなくて家賃収入のために買うなら、気にしなくていいんですか。
A. 5年を超えて持てば、これまでどおりの評価に戻るとされています。長く保有する前提なら影響は限られますが、引渡日は記録しておいてください。
Q. 5年は契約した日から数えるのですか。
A. 通達案では、原則として引渡しを受けた日から数えるとされています。新築の場合、契約から引渡しまでの期間は5年に含まれません。
Q. 月極駐車場も時価評価になるのでしょうか。
A. 貸付用の建物が建っていない土地だけの貸付は対象外とされています。ただしアパートと同じ敷地の入居者用駐車場は、建物の敷地として扱われます。
Q. 内容はもう決まったのですか。
A. 現時点では通達案で、意見の募集は2026年10月18日17時までです。最終的な内容は募集結果を経て決まるため、最新情報は国税庁の公表でご確認ください。
関連記事
- 相続直前「マンション節税」に規制、不動産投資の新ルール
- 区分マンション過去最高値3,001万円、大阪投資家の注意点
- その物件、本当に売れるのか?
- 転勤した区分オーナー注意 住所変更登記で最大5万円の過料