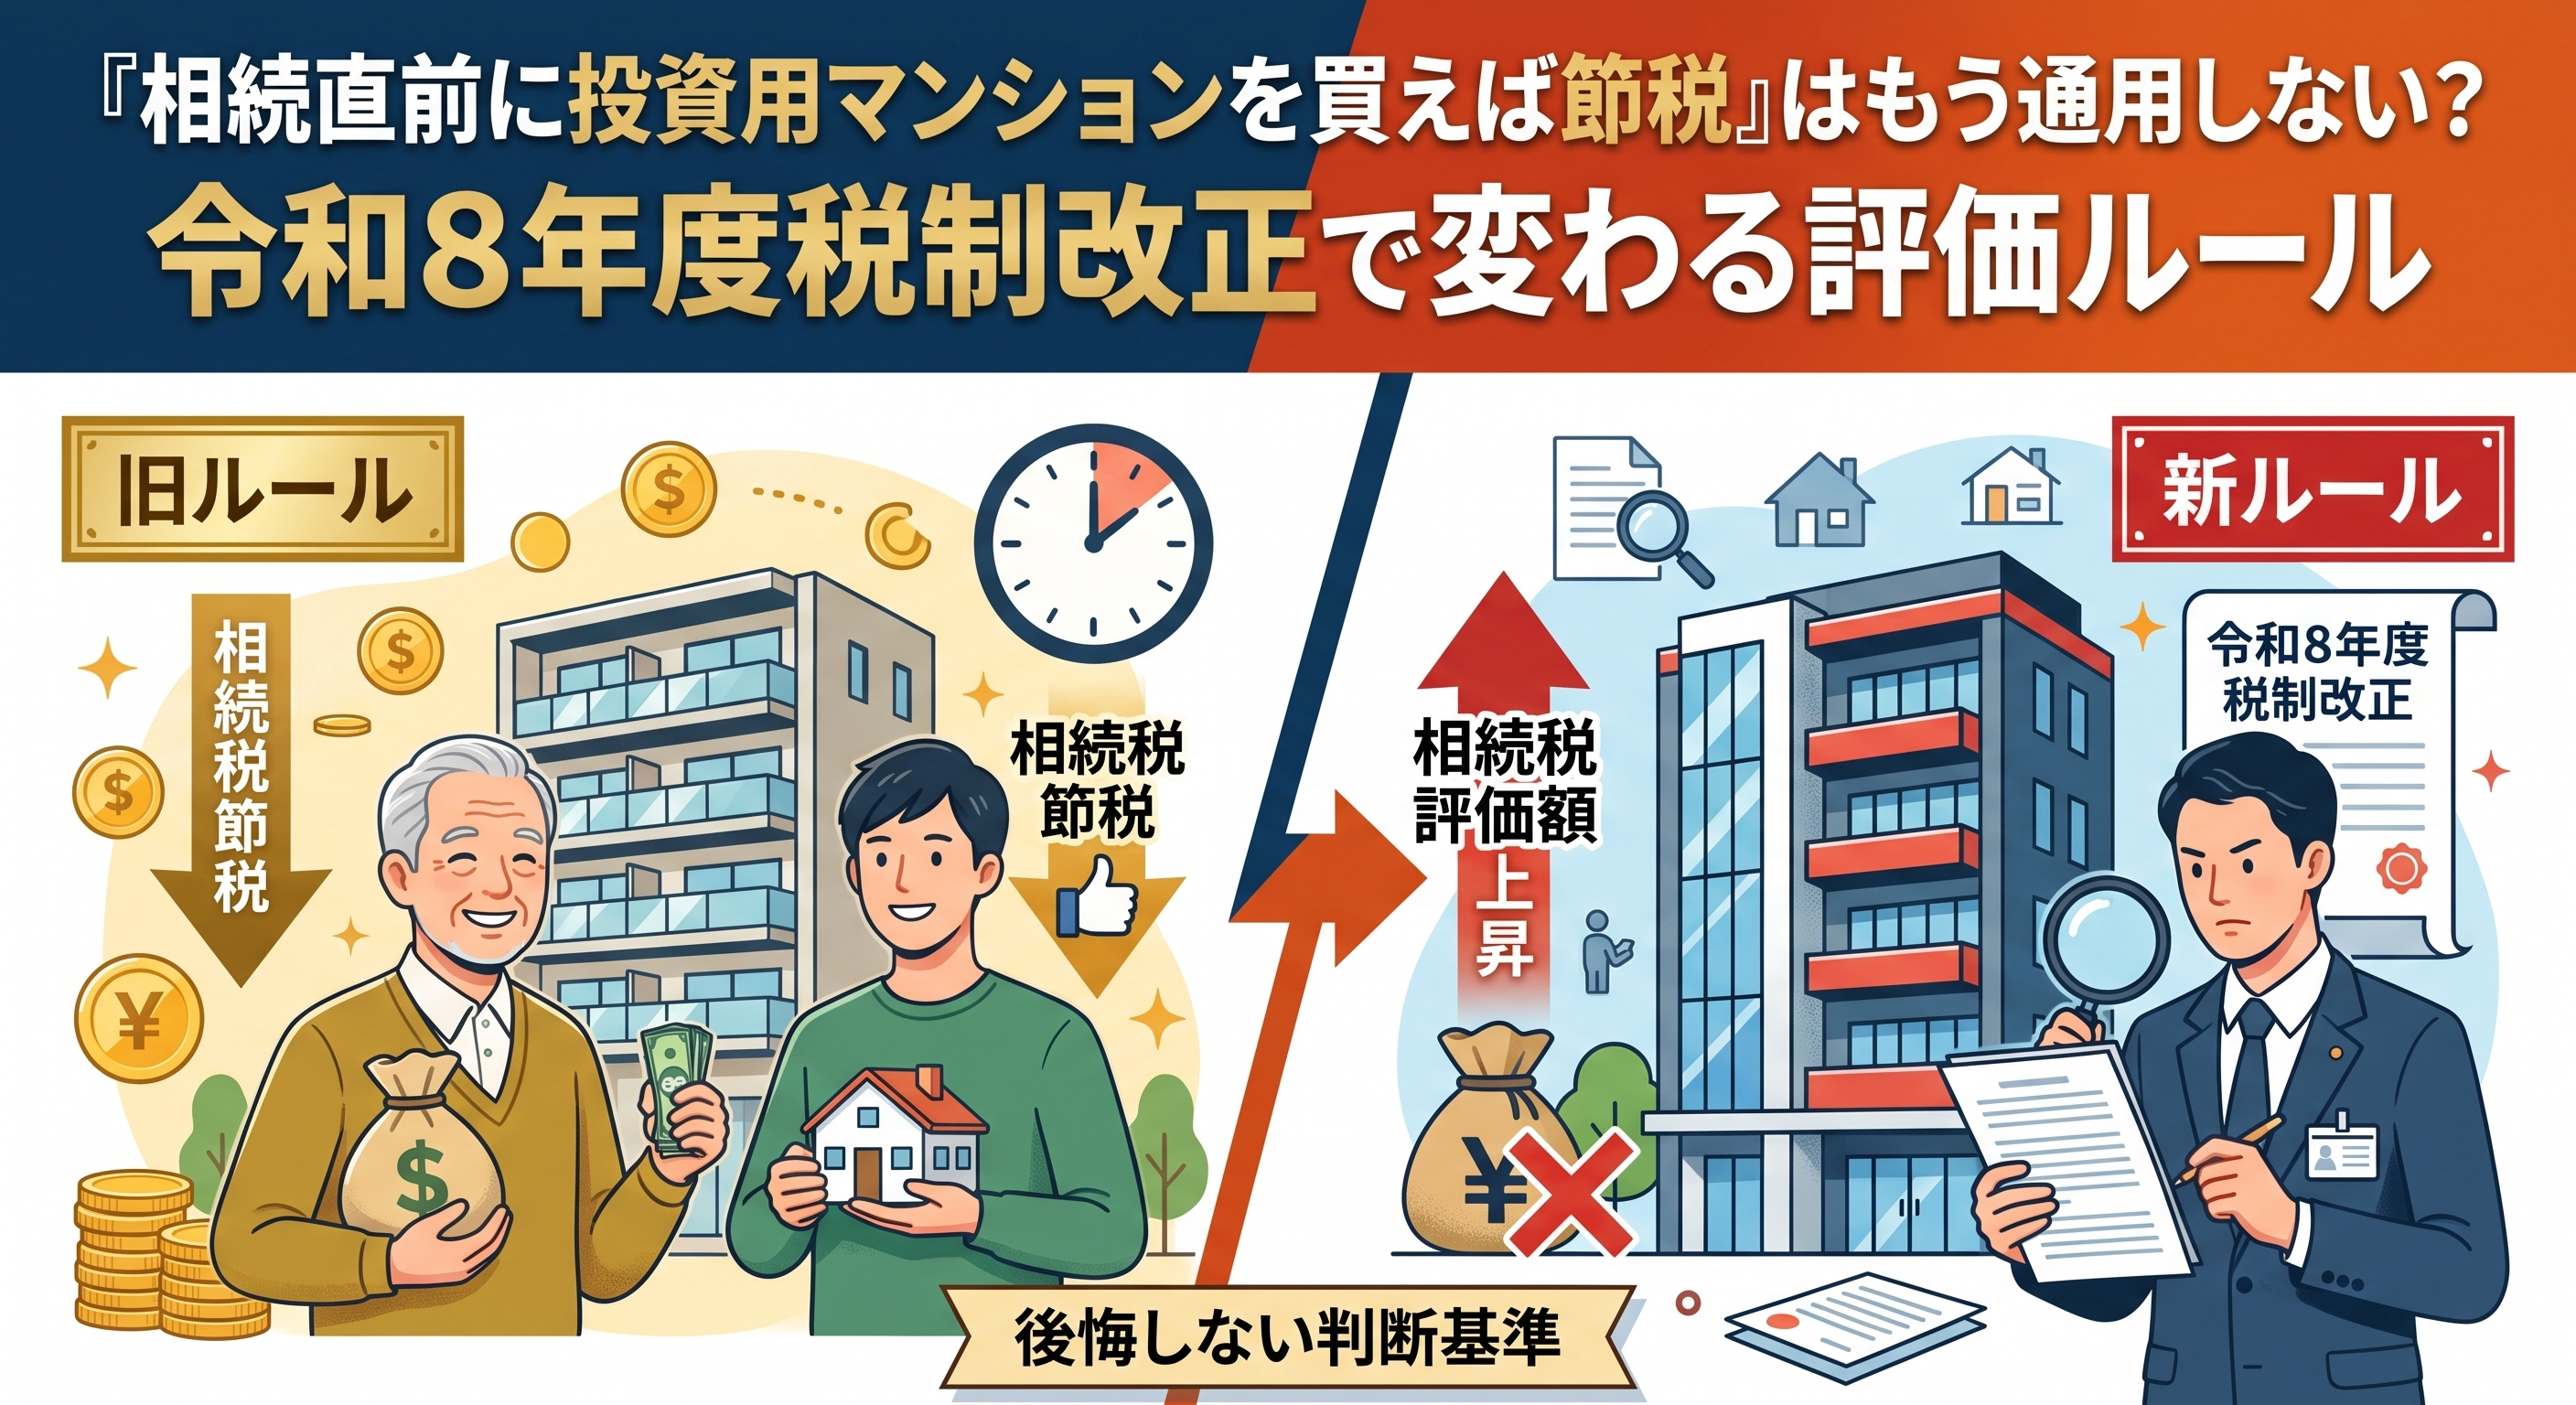
相続直前「マンション節税」に規制、不動産投資の新ルール

「相続直前に投資用マンションを買えば節税」はもう通用しない?
「相続対策も兼ねて投資用マンションを買おうと思っていたのに、意味がなくなるのでは……」と不安に感じた方もいるのではないでしょうか。結論からお伝えすると、令和8年度(2026年度)税制改正大綱により、相続や贈与の直前5年以内に購入した貸付用不動産は、これまでより実勢価格に近い金額で評価されることになりました(自由民主党発表、2025年12月19日)。サラリーマン投資家として不動産投資を検討している方は、購入の「タイミング」がこれまで以上に重要になります。
何が変わるのか
令和9年(2027年)1月1日以後に発生する相続・贈与から、被相続人などが対価を伴う取引によって相続開始前5年以内に取得または新築した貸付用不動産は、路線価や固定資産税評価額ではなく、「課税時期における通常の取引価額に相当する金額」で評価されることになりました(自由民主党「令和8年度税制改正大綱」、EY税理士法人による解説)。この金額は、課税上の弊害がない限り、取得価額をもとに地価変動などを考慮した価額の80%相当額とされています。
さらに厳しいのが、不動産小口化商品です。こちらは取得時期にかかわらず、常に「通常の取引価額」で評価されることになり、5年という猶予期間すらありません(同大綱)。
| 対象 | 改正前 | 改正後(令和9年1月1日以後) |
|---|---|---|
| 取得から5年超経過した貸付用不動産 | 路線価・固定資産税評価額 | 変更なし(従来どおり) |
| 相続・贈与前5年以内に取得した貸付用不動産 | 路線価・固定資産税評価額 | 通常の取引価額相当額(取得価額ベース) |
| 不動産小口化商品 | 路線価等を参照 | 取得時期を問わず通常の取引価額 |
出典:自由民主党「令和8年度税制改正大綱」(2025年12月19日決定)、EY税理士法人解説
なぜこの改正が行われたのか
貸付用不動産は「自分では自由に使えない」という理由で、自用の不動産より低く評価されてきました。加えて、購入時の借入金は遺産総額から控除できるため、「相続直前に多額の借入れで賃貸マンションを取得し、評価減と借入控除を同時に得て、相続後まもなく売却する」という節税スキームが広がっていました。2022年の最高裁判決を受けて区分所有マンションの評価は「マンション通達」で見直されましたが、対象は区分所有(一室もの)に限られ、一棟物件は対象外のままでした。今回の改正は、この抜け穴をふさぐ狙いがあります。
サラリーマン投資家への実務インパクト
誤解しないでいただきたいのは、この改正が「不動産投資そのもの」を否定するものではないという点です。あくまで対象は「相続・贈与前5年以内に取得した物件の評価方法」であり、家賃収入(インカムゲイン。物件を保有している間に得られる家賃収入のことです)を目的とした投資や、5年以上前から保有している物件の評価には影響しません。
これから相続対策も視野に不動産投資を検討する方は、次のようなステップで考える必要があります。
投資目的を整理(節税か収益か)
5年以上の保有計画を立てる
借入と評価減のバランス試算
税理士にシミュレーション依頼
改正後の投資検討チェックリスト
- ☐ 相続税対策として物件を検討している場合、5年以上前からの計画的な取得を意識しているか
- ☐ 家賃収入目的(インカムゲイン)と節税目的を混同していないか
- ☐ 不動産小口化商品を検討している場合、5年ルールが適用されない点を理解しているか
- ☐ 借入額と評価減効果のシミュレーションを税理士に依頼したか
以前お伝えした投資家の4割が知らない「改正区分所有法」でも触れたとおり、不動産投資を取り巻く制度は毎年のように変わります。「知らなかった」では済まされない改正が続く中、価格や金利だけでなく、税制の動きも合わせて確認する習慣が、これからのサラリーマン投資家には欠かせません。
不動産投資のご相談はこちら
サラリーマン投資家として大阪エリアでの物件購入をご検討中の方、相続対策と収益目的のどちらを優先すべきかお悩みの方は、株式会社不動産スペースまでお気軽にお問い合わせください。
よくある質問
Q1. すでに持っている投資用マンションも、評価額が上がってしまいますか?
A1. 取得から5年を超えて保有している物件は、従来どおりの評価方法が維持されます。影響を受けるのは、相続・贈与前5年以内に取得した物件です。
Q2. もう節税目的で不動産を買っても意味がないということですか?
A2. そうとは言い切れません。5年以上前から計画的に取得・保有すれば、従来の評価方法が使えます。「直前の駆け込み購入」による節税が難しくなった、というのが正確な理解です。
Q3. 不動産小口化商品はもう買わないほうがいいのでしょうか?
A3. 一概には言えませんが、相続税評価の面では取得時期を問わず時価評価となるため、節税目的で検討している場合は従来ほどの効果が見込めない点に注意が必要です。
関連記事
参考
※税制改正大綱は今後の国会審議等により内容が変更される可能性があります。実際の適用にあたっては、税理士など専門家への確認をおすすめします。