日銀1.25%利上げ有力、投資家が今すべきこと

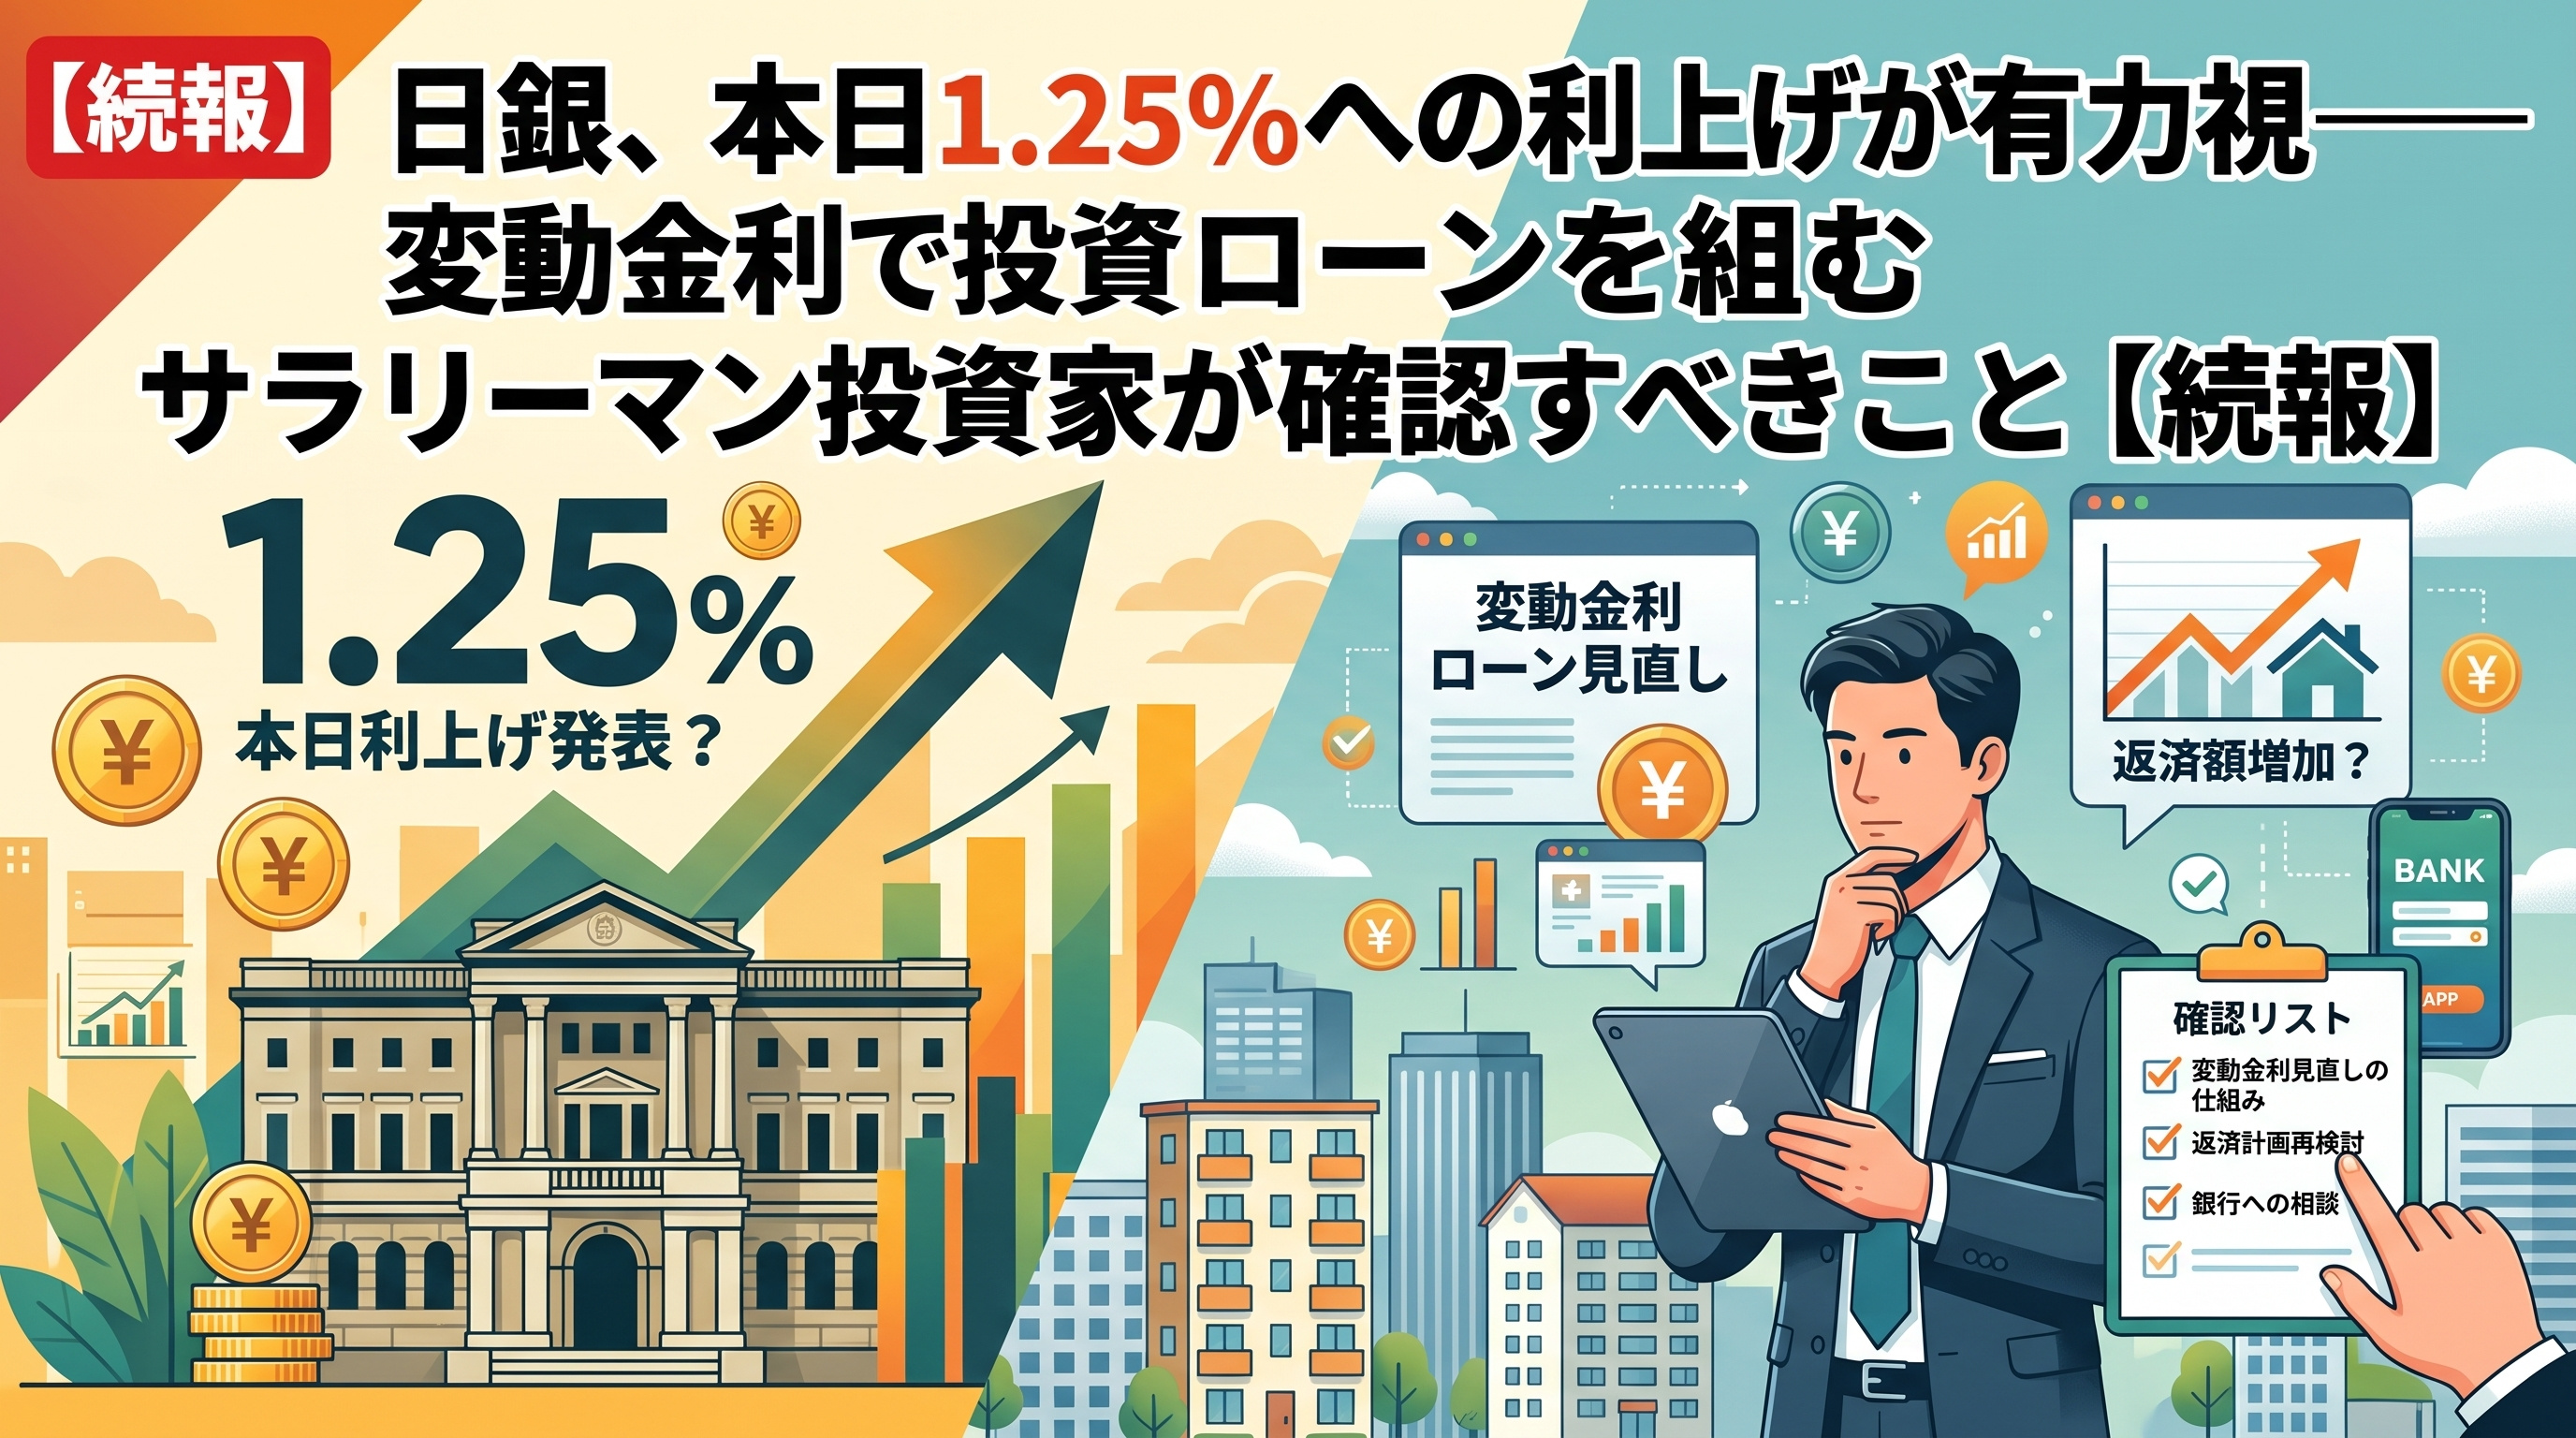
日銀、本日1.25%への利上げが有力視――投資ローンへの影響は
「また金利が上がるかもしれないって聞いたけど、うちのローンの返済額、一体いくら増えるんだろう」と不安な方もいるのではないでしょうか。結論から言うと、日本銀行は2026年9月17日・18日の金融政策決定会合を開いており、報道各社は政策金利を現在の1.0%程度から1.25%程度へ引き上げる可能性が高いと伝えています(日本経済新聞、時事通信など、2026年9月時点の報道)。以前の記事「日銀1.0%据え置き「加速あり」投資家が今すべきこと」の続報にあたる内容です。
これまでの経緯と、今回の会合の位置づけ
日銀はすでに2026年6月16日、政策金利を0.75%から1.0%へ引き上げました。1.0%という水準は1995年以来、約31年ぶりです(日本銀行発表)。続く7月31日の会合では1.0%のまま据え置かれましたが、植田総裁は記者会見で追加利上げについて「加速もありうる」と発言していました。
| 決定日 | 結果 |
|---|---|
| 2026年6月16日 | 0.75%→1.0%に引き上げ(1995年以来約31年ぶりの水準) |
| 2026年7月31日 | 1.0%で据え置き(賛成8・反対1、反対委員は1.25%への引き上げを主張) |
| 2026年9月17〜18日 | 報道各社は1.25%への引き上げが有力と伝える(あくまで会合前の報道時点の見方) |
(出典:日本銀行発表、日本経済新聞・時事通信報道)
報道によれば、原油高や円安に伴う物価上振れリスクを抑える狙いがあるとされ、実現すれば前回7月会合で反対委員が主張していた水準に一致することになります。ただし、この記事を作成している時点では会合の正式な結果発表前の報道であり、日銀が正式に決定した内容ではない点にご注意ください。最新の結果は、日本銀行の公式発表でご確認いただくことをおすすめします。
0.25%の上昇が、変動金利ローンにどう響くか
政策金利がすぐにそのまま住宅ローン・不動産投資ローンの金利になるわけではありませんが、時間差を伴って変動金利に反映されていきます。仮に1.0%から1.25%への引き上げが正式に決まった場合、変動金利で不動産投資ローンを組んでいる方は、借入額によっては月々の返済額が数千円から数万円単位で増える可能性があります。
結果が出る前に、今すぐできる3つの備え
現在の借入残高を確認
金利上昇時の返済額を試算
家賃収入との余裕を確認し対策検討
金利上昇に備えるチェックリスト
- ☐ 現在の借入額・金利タイプ(変動・固定)を把握しているか
- ☐ 金利が0.25%、0.5%上がった場合の月々の返済額を試算したか
- ☐ 家賃収入と返済額のバランスに、金利上昇分を吸収できる余裕があるか
- ☐ 余裕が乏しい場合、繰り上げ返済や固定金利への借り換えを検討したか
以前の記事「短プラ0.25%上昇「10月」変動ローンに影響、投資家の対策」でもお伝えしたとおり、変動ローンの基準となる短期プライムレートはすでに動き始めています。「今のうちに何とかしないと」と焦る前に、まずは試算から始めることが大切です。
フラット35など固定金利の動きにも注意
変動金利だけでなく、固定金利の代表格であるフラット35も上昇傾向が続いています。以前の記事「フラット35が9月「過去最高」3.46%に、投資家の確認点」でお伝えしたとおり、固定金利への借り換えを検討する場合も、借り換え時点の金利水準をよく確認する必要があります。金利上昇局面での融資環境の変化全般については「一棟アパート、全国的に価格上昇が一服|日銀利上げ1.00%で融資環境はどう変わる」もあわせてご覧ください。大阪の物件を検討する際も、表面上の利回りだけでなく、金利が上がった場合に手元にいくら残るかまで確認したうえで判断することをおすすめします。
不動産投資・収支の見直しのご相談はこちら
大阪での投資用物件探しや、金利上昇を踏まえた返済計画・収支の見直しについてのご相談は、株式会社不動産スペースまでお気軽にお問い合わせください。
よくある質問
Q1. 日銀の政策金利が上がると、なぜ不動産投資ローンの金利も上がるのですか?
A1. 銀行が資金を調達するコストが上がるため、その分を借り手への貸出金利に上乗せする仕組みになっているからです。
Q2. 今回の会合で本当に1.25%になるかは、まだ確定していないのですか?
A2. この記事を作成している時点では報道による見通しであり、日銀の正式な発表ではありません。最新の結果は日本銀行の公式サイトでご確認ください。
Q3. 変動金利で投資ローンを組んでいる場合、今すぐ何をすればよいですか?
A3. 金利が1.25%や1.5%になった場合の返済額をあらかじめ試算し、家賃収入とのバランスに余裕がなければ、繰り上げ返済や固定金利への切り替えを検討しましょう。
関連記事
- 日銀1.0%据え置き「加速あり」投資家が今すべきこと
- 短プラ0.25%上昇「10月」変動ローンに影響、投資家の対策
- フラット35が9月「過去最高」3.46%に、投資家の確認点
- 一棟アパート、全国的に価格上昇が一服|日銀利上げ1.00%で融資環境はどう変わる
参考
※本記事の政策金利に関する記述は、2026年9月18日の金融政策決定会合の結果発表前における報道時点の見通しです。最新・正式な情報は日本銀行の公式発表でご確認ください。