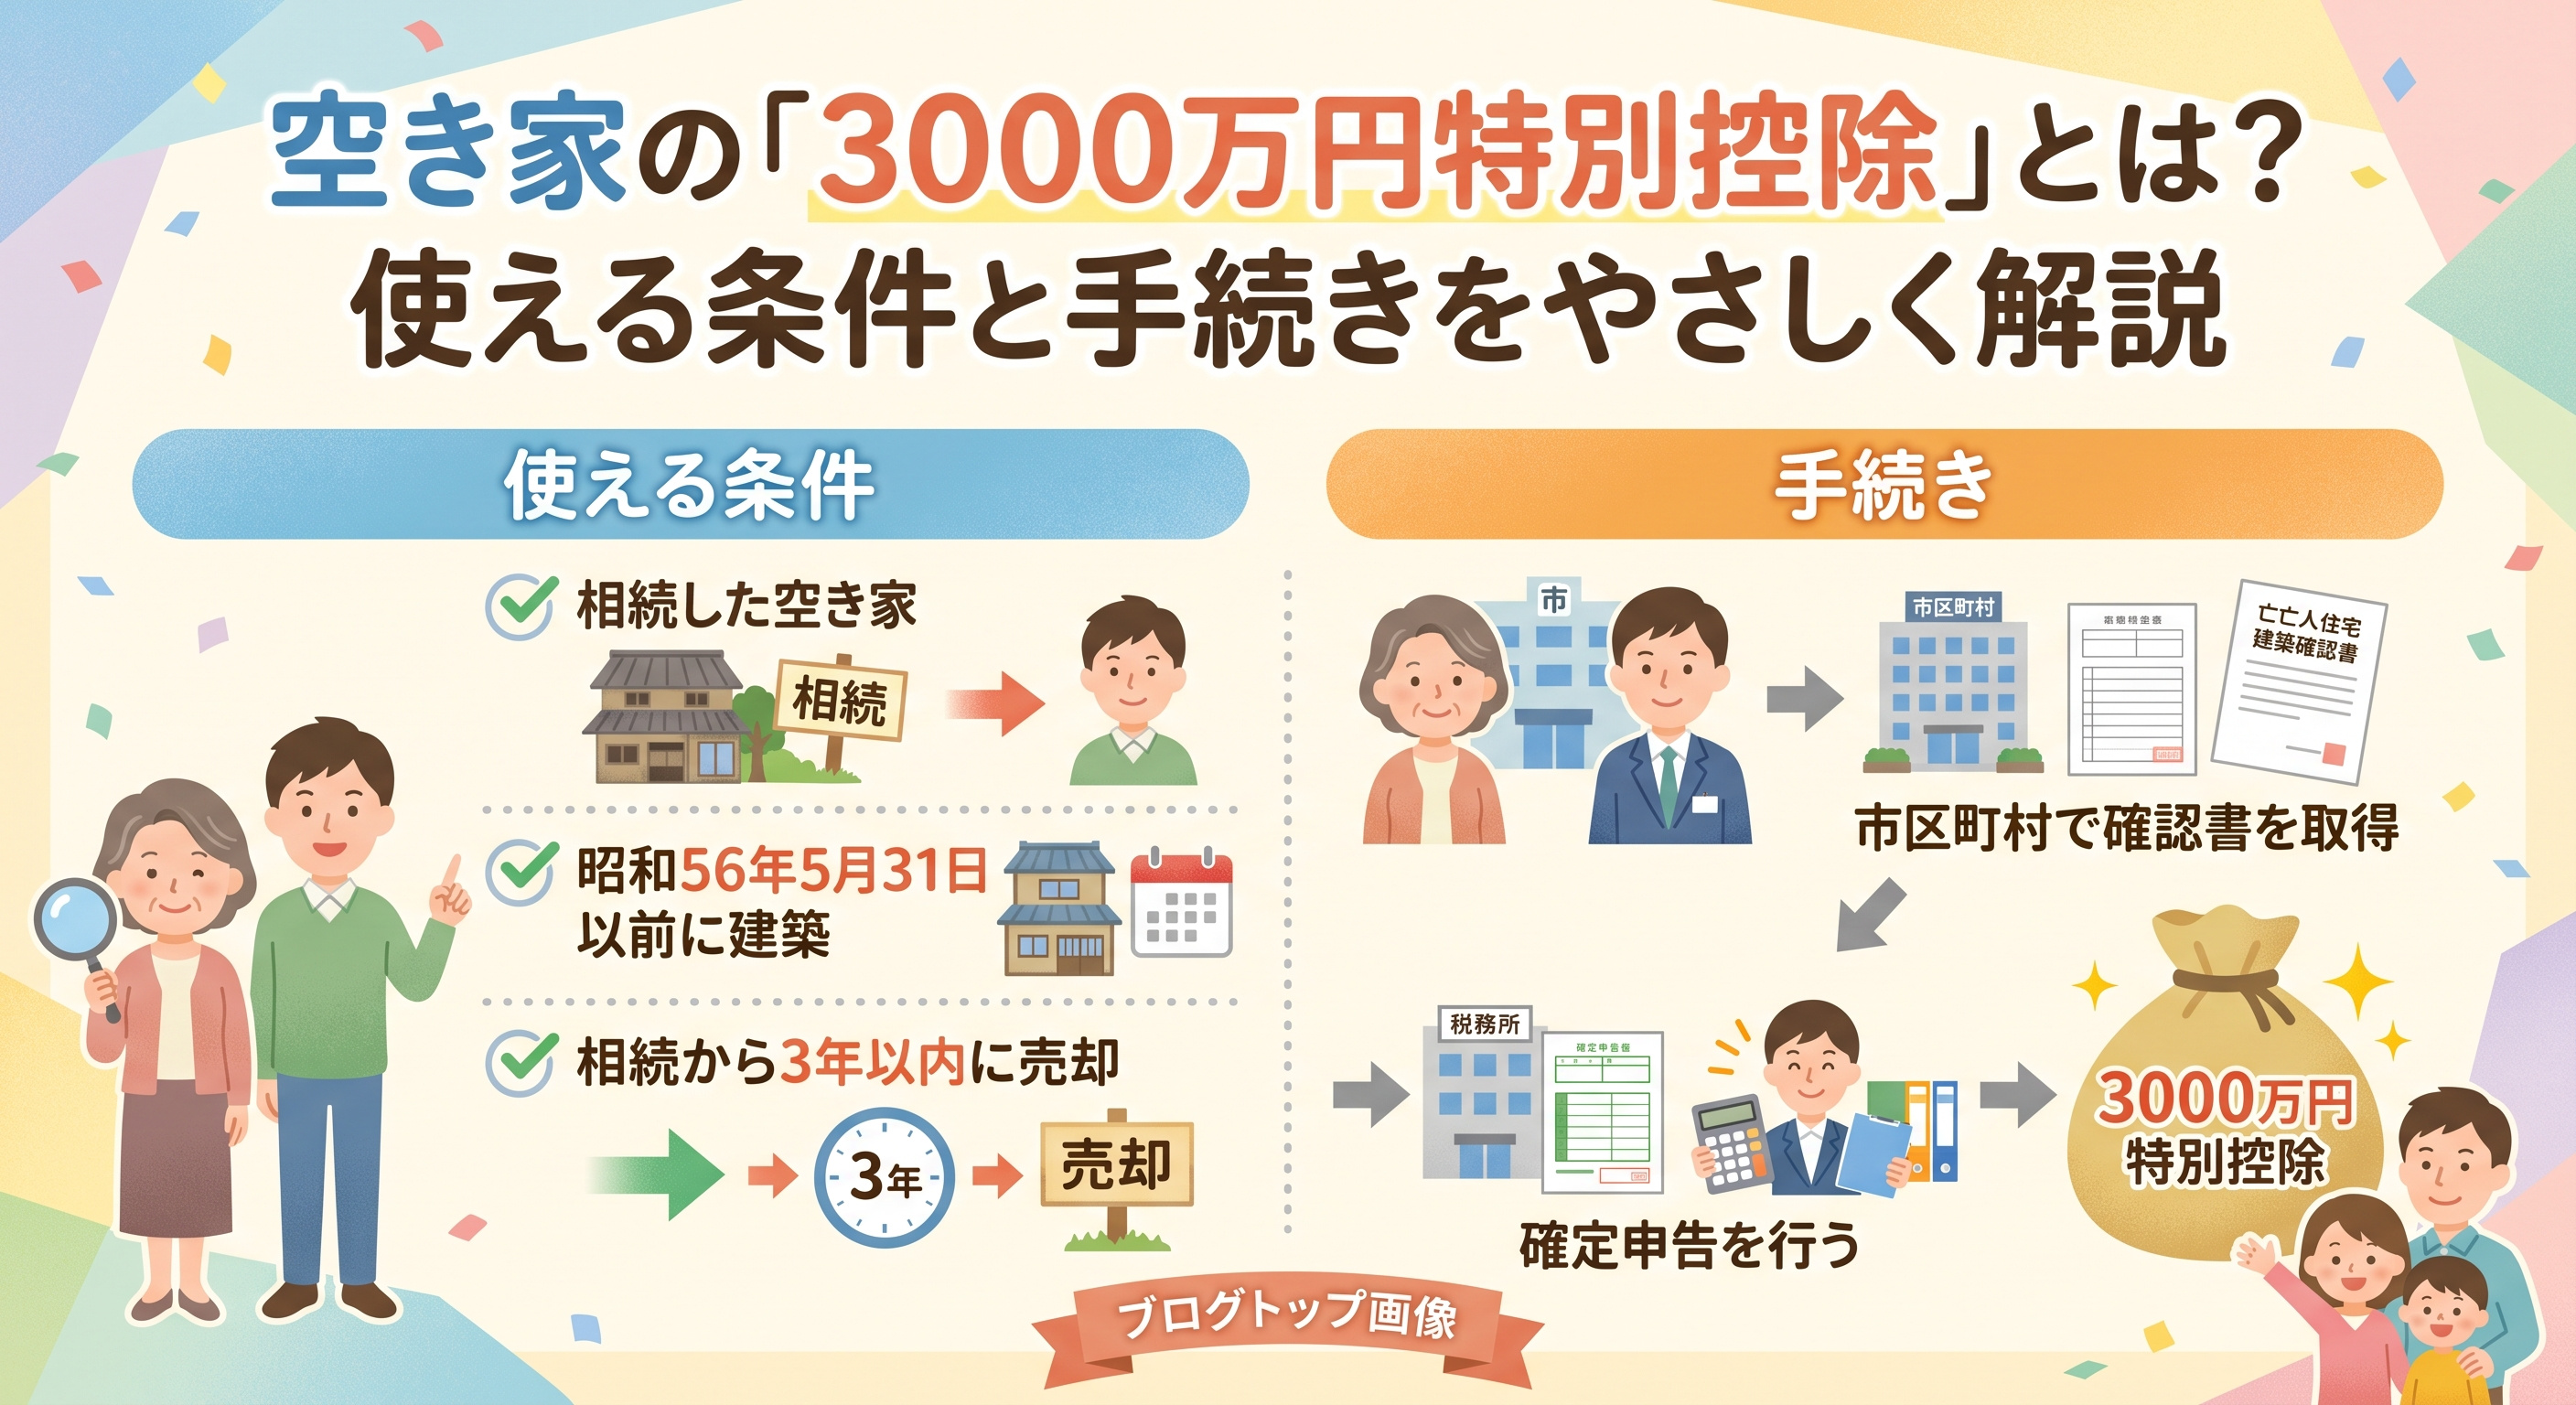
空き家「3000万円特別控除」とは?条件を解説

この記事を読むと、相続した実家(空き家)を売ったときに使える「空き家の3000万円特別控除」の対象になる条件と、控除額が2000万円になるケースがあることがわかります。「実家を売ったらいくら税金がかかるの?」「更地にしてから売った方が得なの?」という疑問にお答えします。
どんな制度?対象になるのは誰か
相続または遺贈で受け継いだ実家(空き家)を売ったときに、一定の条件を満たすと、売却で得た利益(譲渡所得)から最高3000万円を差し引ける制度です。正式名称は「被相続人の居住用財産(空き家)を売ったときの特例」といい、令和9年(2027年)12月31日までの売却が対象です(国税庁の案内による)。
対象になる「家屋」の3つの条件
特例の対象になる実家は、次の3つをすべて満たす必要があります(国税庁の案内による)。
- ☐ 昭和56年5月31日以前に建てられたこと
- ☐ 区分所有登記されているマンションなどではないこと
- ☐ 相続開始の直前、被相続人以外に住んでいた人がいなかったこと
なお、被相続人が老人ホーム等に入所していた場合も、要介護認定を受けていたことなど一定の要件を満たせば対象になることがあります。
売り方は3パターン、共通のポイントは「使っていないこと」
相続
空き家のまま保有
(事業・貸付に使わない)
解体または
耐震改修
売却
(相続開始から3年目の年末まで)
売り方は主に、(イ)耐震基準を満たしたまま家屋ごと売る、(ロ)家屋を解体してから土地を売る、(ハ)売却後、翌年2月15日までに耐震改修または解体する(令和6年以後の譲渡から利用可)、の3パターンです。いずれの場合も、相続してから売るまでの間、その家を人に貸したり事業に使ったりしていないことが共通の条件です。
控除額が2000万円になるケースに要注意
「相続人が兄弟3人だから3000万円まるまる引けるはず」と思われがちですが、令和6年1月1日以後の売却では、家屋・敷地を相続した相続人の数が3人以上の場合、控除額は2000万円までとなります(国税庁の案内による)。相続人の人数によって金額が変わる点は見落としやすいので注意しましょう。
そのほかの主な条件
| 項目 | 内容 |
|---|---|
| 売却期限 | 相続開始日から3年を経過する日の属する年の12月31日まで |
| 売却代金 | 1億円以下であること |
| 売却相手 | 親子・夫婦など特別な関係にある人でないこと |
| 併用制限 | 取得費加算の特例など他の譲渡所得の特例と重複不可 |
申請に必要な書類チェックリスト
- ☐ 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- ☐ 売った家屋・敷地の登記事項証明書
- ☐ 市区町村長が発行する「被相続人居住用家屋等確認書」
- ☐ 耐震基準適合証明書(家屋を残したまま売る場合)
- ☐ 売買契約書の写し(売却代金が1億円以下と分かるもの)
「被相続人居住用家屋等確認書」は、家がある市区町村の窓口に申請して発行してもらう書類で、確定申告に必ず添付します。以前お伝えした「相続登記の必要書類は?戸籍謄本の集め方と過料10万円」のとおり、そもそも相続登記が済んでいないと売却自体ができないため、まずは登記から着手しましょう。また、空き家を保有し続けると「空き家の固定資産税が6倍に?「住宅用地特例」除外の仕組み」でお伝えしたリスクもあるため、売却・解体の判断はできるだけ早めに検討することをおすすめします。
相続した不動産・空き家のご相談はこちら
実家や親族の不動産を相続して何から手をつければよいか分からない方、所有している空き家の活用・売却・解体を検討中の方、どちらのご相談も株式会社不動産スペースまでお気軽にお問い合わせください。
よくある質問
Q1. 実家をそのまま売っても3000万円控除は使えますか?
A1. 耐震基準を満たしていれば家屋ごと売ることもできますが、多くの古い家屋は基準を満たさないため、解体してから土地を売るか、売却後に耐震改修・解体をする方法が使われます。
Q2. うちは兄弟3人で相続したけど、控除はいくらになりますか?
A2. 令和6年1月1日以後の売却で相続人が3人以上の場合、控除額は1人あたりではなく合計で2000万円までとなります。
Q3. 「被相続人居住用家屋等確認書」はどこでもらえますか?
A3. 家屋・敷地がある市区町村の窓口(多くは資産税課や住宅政策の担当課)に申請し、交付を受けます。
関連記事
- 相続登記の必要書類は?戸籍謄本の集め方と過料10万円
- 空き家の固定資産税が6倍に?「住宅用地特例」除外の仕組み
- 大阪市老朽住宅解体補助「最大170万円」に拡充 相続空き家の注意点
- 「数次相続」で空き家の共有者が増える前に知るべきこと